Síntese do Guia de Doenças Preexistentes
- Garantia Legal da SUSEP: Pela norma brasileira (Resolução CNSP 315/2014), crises e agudizações de doenças preexistentes SÃO obrigatoriamente cobertas.
- Emergência x Rotina: O seguro cobre o atendimento de urgência para estabilizar a crise, mas exclui consultas preventivas, check-ups e tratamentos contínuos.
- Limite de DMH Elevado: Crises de saúde em idosos ou cardíacos exigem apólices robustas de no mínimo US$ 100.000 nos EUA ou € 30.000 na Europa.
- Cuidados na Bagagem: Medicamentos de uso contínuo devem viajar sempre na bagagem de mão com receita médica com o nome genérico da substância.
"O senhor de 58 anos desfrutava de uma agradável caminhada noturna pelas ruas geladas de Roma quando sentiu uma opressão súbita no peito e tontura intensa. Hipertenso há mais de uma década, ele sabia que estava diante de uma crise aguda."
Imagine a angústia de um viajante que, ao ser conduzido em uma ambulância italiana até o pronto-socorro mais próximo, é invadido por uma pergunta aterrorizante: "Será que a minha seguradora vai recusar pagar a conta porque eu já tinha pressão alta diagnosticada no Brasil?"
Essa dúvida angustiante assombra milhões de brasileiros que convivem com hipertensão arterial, diabetes mellitus, asma, arritmias, hipotireoidismo ou problemas renais. Durante muitos anos, o mercado de seguros alimentou mitos de que qualquer histórico médico prévio servia de pretexto para negar cobertura no exterior.
A boa notícia é que a legislação brasileira evoluiu radicalmente para proteger o cidadão. No entanto, é fundamental compreender a linha exata que separa o que é uma emergência médica coberta daquilo que se enquadra nas exclusões contratuais de rotina. Neste guia completo, dissecamos as normas contratuais, o papel da SUSEP, as cláusulas das principais seguradoras e os cuidados essenciais para planejar seu embarque com total segurança.
O Que É Doença Preexistente e O Que Diz a Legislação
Jurídica e clinicamente, considera-se doença preexistente ou condição crônica qualquer patologia, alteração de saúde, lesão ou diagnóstico que o segurado já possuía antes da data de início da vigência da apólice de seguro viagem. Isso abrange desde diagnósticos antigos (como diabetes tipo 2 e hipertensão) até episódios recentes, como tratamentos ortopédicos recentes ou procedimentos cirúrgicos passados.
A Virada Histórica: Resolução CNSP 315/2014 da SUSEP
Até meados de 2014, muitas seguradoras inseriam cláusulas de exclusão total para doenças preexistentes, deixando o viajante desamparado caso sofresse um infarto ou crise diabética no exterior. Para acabar com essa prática abusiva, a Superintendência de Seguros Privados (SUSEP), por meio da Resolução CNSP nº 315/2014, estabeleceu regras claras para o segmento no Brasil.
A Regra de Ouro da SUSEP para Seguro Viagem
Por força da norma regulamentar brasileira, todos os seguros de viagem comercializados no Brasil devem garantir obrigatoriamente a cobertura para despesas médicas, hospitalares e odontológicas decorrentes de crise aguda ou agudização imprevisível de doença preexistente ou crônica, até o limite financeiro contratado para Despesas Médicas e Hospitalares (DMH).
Isso significa que nenhuma seguradora regulamentada no Brasil pode negar o atendimento emergencial de um viajante alegando apenas que ele já tinha a doença antes de embarcar. Se houver dor, mal-estar agudo, pico de pressão ou crise glicêmica súbita, o socorro médico e a internação de urgência são garantidos por lei.
A Linha Divisória: Emergência Aguda versus Tratamento Eletivo
Compreender a distinção entre um evento emergencial e um procedimento eletivo é a chave para evitar desilusões ou recusas de reembolso. O seguro viagem não é um substituto para o seu plano de saúde internacional de uso contínuo; ele é uma apólice voltada para eventos súbitos e imprevisíveis.
O seguro cobre o atendimento médico imediato para debelar o quadro agudo e estabilizar o paciente.
O Que Está COBERTO (Agudização / Crise)
- Pico de hipertensão súbito durante o voo ou passeio.
- Crise de broncoespasmo ou ataque asmático devido ao clima frio.
- Descompensação glicêmica aguda em paciente diabético.
- Arritmia cardíaca imprevista ou dor torácica aguda.
- Internação de urgência e exames diagnósticos para estabilização.
O Que NÃO Está Coberto (Eletivo / Rotina)
- Consultas de acompanhamento rotineiro previamente marcadas.
- Exames de check-up ou monitoramento ambulatorial agendados.
- Sessões de hemodiálise, fisioterapia contínua ou quimioterapia programada.
- Compra de remédios de uso diário sem que tenha havido crise médica.
- Viagens realizadas com o objetivo de fazer tratamento no exterior.
Para aprofundar seu conhecimento sobre os diferentes tipos de proteção médica no exterior, recomendamos a leitura do nosso guia comparativo sobre a diferença entre seguro viagem e assistência viagem.
Tabela Comparativa: Situações de Saúde e Cobertura do Seguro
Análise detalhada de cenários comuns enfrentados por viajantes com condições médicas prévias:
| Situação do Viajante | Status da Cobertura | O Que Verificar na Apólice |
|---|---|---|
| Crise hipertensiva súbita na viagem | SIM (Atendimento Emergencial) | Limite total de DMH e atendimento direto no hospital parceiro. |
| Acompanhamento ambulatorial ou rotina de diabetes | NÃO (Exclusão de Rotina) | Exclusão contratual de consultas e exames eletivos. |
| Internação e UTI por complicação de doença crônica | SIM (Agudização Coberta) | Sub-limite específico de DMH para preexistentes (se houver). |
| Reposição de medicação contínua extraviada na mala | DEPENDEDO PLANO | Verificar cláusulas de auxílio por perda de medicação em viagem. |
| Repatriamento médico por agravamento grave (UTI Aérea) | SIM (Regresso Sanitário) | Cobertura de Regresso Sanitário e transporte médico especial. |
A Seção "Letras Miúdas": O Que Checar na Apólice Antes de Assinar
No portal Viajante Prevenido, nossa missão editorial é desmistificar o contrato de seguro e orientar você sobre as cláusulas que costumam passar despercebidas. Antes de fechar a contratação, audite os seguintes pontos do Condições Gerais do contrato:
Unicidade de Limite vs. Sub-limites Reduzidos
Algumas seguradoras oferecem uma apólice com US$ 100.000 de DMH global, mas escondem no regulamento que a cobertura para doenças preexistentes possui um sub-limite menor (por exemplo, de apenas US$ 10.000). Dê preferência absoluta a apólices com limite unificado, onde o valor integral da DMH se aplica às crises preexistentes.
Omissão Intencional e Fraude Declaratória
Embora a contratação do seguro viagem não exija exames médicos prévios, tentar utilizar o seguro para realizar procedimentos cirúrgicos já agendados ou viajar descumprindo contraindicação médica formal registrada por laudo pode motivar a recusa por má-fé comprovada.
Acionamento Prévio Obrigatório da Central 24h
A vasta maioria dos contratos exige que o segurado entre em contato com a central de atendimento 24 horas antes de se deslocar até um hospital ou clínica privada. Caso o viajante vá a um centro médico por conta própria sem aviso prévio (salvo em caso de emergência extrema comprovada com risco de morte), a seguradora pode limitar a cobertura aos valores da tabela interna de reembolso. Para saber mais sobre como funcionam esses mecanismos, veja nosso artigo sobre franquia e regras de acionamento do seguro viagem.
Checklist do Viajante Prevenido com Condição Crônica
Para garantir uma viagem internacional sem contratempos de saúde ou burocráticos na imigração, adote estas boas práticas preventivas:
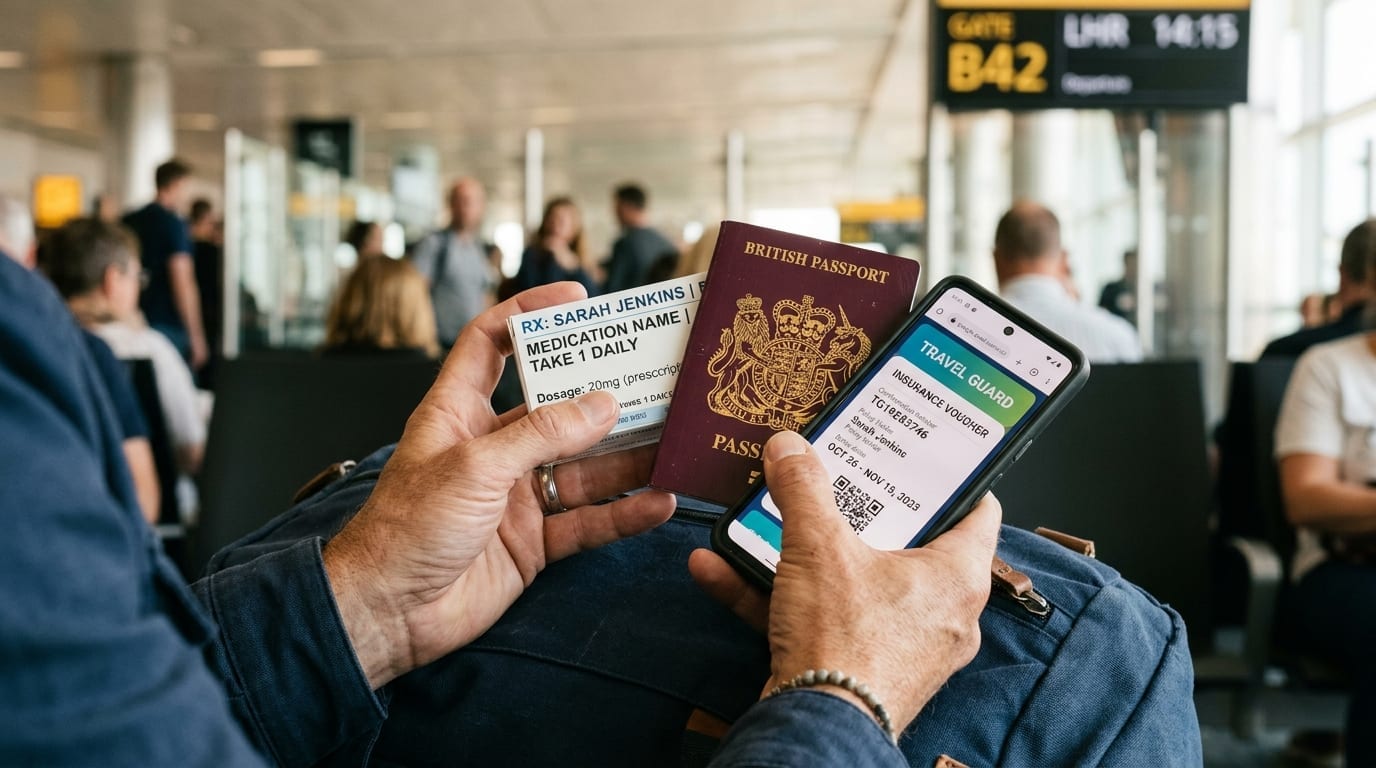
Remédios de uso contínuo devem ser levados sempre nas caixas originais dentro da bagagem de mão.
1. Laudo Médico e Receitas em Inglês
Peça ao seu médico assistente um breve relatório resumindo seu histórico de saúde, diagnósticos e tratamentos ativos em inglês (ou no idioma local do destino).
2. Nome Genérico dos Medicamentos (DCB / INN)
Certifique-se de que sua receita descreva o nome do princípio ativo (ex: Enalapril, Metformina), pois marcas comerciais brasileiras não existem no exterior.
3. Transporte Exclusivo na Mala de Mão
Nunca despache seus remédios de uso diário no porão do avião. Leve quantidade suficiente para todos os dias da viagem, acrescida de uma margem de segurança de mais 7 a 10 dias.
4. Telemedicina em Português no Celular
Baixe previamente o aplicativo da seguradora para realizar consultas médicas em português por videochamada diretamente do hotel em caso de mal-estar leve.
Como Comparar e Cotar o Melhor Seguro para Sua Condição
Diante de centenas de opções de mercado, a melhor conduta para o viajante que busca a combinação ideal entre limites de cobertura elevados e facilidade de acionamento é consultar agregadores consolidados. A Real Seguro Viagem é o comparador pioneiro no Brasil.
Na plataforma da Real Seguros, você consegue filtrar os planos pelo valor mínimo de Despesas Médicas e Hospitalares (DMH) desejado, comparar apólices das maiores operadoras regulamentadas pela SUSEP (como Assist Card, Ciclic, Universal Assistance e Coris) e garantir o menor preço com desconto para pagamento via PIX ou parcelamento no cartão.
Lembre-se de ajustar o valor da apólice ao custo de saúde do seu destino. Se a sua viagem for para os Estados Unidos, onde os custos hospitalares são os mais caros do mundo, contrate planos com DMH acima de US$ 100.000. Se o destino for a Europa, certifique-se de cumprir a exigência do Tratado de Schengen com cobertura mínima de € 30.000. Para idosos com mais de 70 anos, veja também nosso guia de seguro viagem para idosos.
Dica do Especialista por Ricardo Mendes
"Para quem convive com uma doença crônica ou preexistente, minha recomendação técnica é dar prioridade a seguradoras que atuem com faturamento hospitalar direto e disponham de rede credenciada própria nos principais destinos mundiais. A Assist Card é referência internacional nesse modelo, garantindo carta de cobertura imediata sem que você precise desembolsar milhares de dólares para depois solicitar reembolso."
"Antes de fechar a contratação, acesse o comparador da Real Seguro Viagem para analisar detalhadamente o limite de DMH de cada plano e escolher a opção com melhor custo-benefício para o seu perfil de saúde."
Compare coberturas completas das maiores seguradoras e garanta atendimento em português com a garantia do menor preço.
Cotar Seguro para Doença Preexistente na Real SegurosPerguntas Frequentes do Viajante
P:O seguro viagem cobre atendimento para quem já tem uma doença preexistente?
Sim. Pela regulamentação da SUSEP (Resolução CNSP 315/2014), todos os seguros de viagem contratados no Brasil cobrem obrigatoriamente episódios de crise aguda ou agudização imprevisível de doenças preexistentes ou crônicas, garantindo atendimento médico e hospitalar emergencial até o limite contratado para Despesas Médicas e Hospitalares (DMH).
P:Qual a diferença entre uma emergência de doença preexistente e um tratamento eletivo?
A emergência é um evento súbito, imprevisto e doloroso (como uma crise hipertensiva, ataque asmático ou descompensação diabética durante a viagem), que exige socorro médico imediato. Já o tratamento eletivo engloba consultas de rotina, check-ups pré-agendados, acompanhamento ambulatorial regular ou exames preventivos, os quais são expressamente excluídos de cobertura.
P:Preciso declarar minhas doenças preexistentes na hora de contratar o seguro viagem?
Em apólices padrão de seguro viagem internacional, a contratação é simplificada e não exige formulário detalhado de declaração de saúde prévia. No entanto, o viajante deve agir com total boa-fé. Omitir informações intencionalmente, viajar contra expressa recomendação médica ou para realizar tratamentos planejados no exterior anula o direito à indenização.
P:Se meus remédios de uso contínuo acabarem na viagem, o seguro paga a compra de novos caixas?
Não para reposição de rotina. A cobertura farmacêutica do seguro viagem é destinada exclusivamente ao reembolso de medicamentos prescritos pelo médico da seguradora durante uma consulta de emergência realizada ao longo da viagem. Remédios de uso contínuo devem ser levados em quantidade suficiente na bagagem de mão, acompanhados de receita médica.
P:Qual o valor de cobertura médica (DMH) recomendado para quem tem doença crônica?
Para destinos de custos médicos elevados, como os Estados Unidos e Canadá, recomenda-se uma cobertura mínima de US$ 100.000 a US$ 250.000. Para a Europa e América do Sul, planos de no mínimo € 30.000 a US$ 60.000 oferecem maior margem de segurança contra internações prolongadas em UTI ou remoções médicas.
P:O que acontece se a seguradora alegar que minha emergência foi decorrente de doença preexistente?
Com a legislação atual da SUSEP, a alegação de doença preexistente não pode mais ser utilizada pela seguradora para recusar o atendimento de emergência inicial. O atendimento médico emergencial de crise DEVE ser prestado até o limite financeiro fixado na apólice de seguro contratada.
P:Hipertensão e diabetes são consideradas doenças preexistentes pelo seguro viagem?
Sim. Hipertensão arterial, diabetes mellitus, asma, cardiopatias, problemas renais e doenças autoimunes são enquadradas como condições preexistentes ou crônicas. O viajante tem direito ao atendimento emergencial se houver um pico de pressão ou crise glicêmica súbita durante a viagem.
Sua Saúde Merece Proteção Completa em Qualquer Lugar do Mundo
Ter uma doença preexistente ou condição crônica não deve ser um obstáculo para realizar o sonho de explorar o mundo. Com a legislação da SUSEP garantindo a cobertura para crises agudas e a contratação de uma apólice robusta, você viaja com a certeza de que qualquer imprevisto de saúde será prontamente atendido por profissionais qualificados em português.