Seguro Viagem para Ecoturismo e Destinos Exóticos: Por que a Cobertura Padrão Não Basta
Ricardo Mendes
Editado em 17 de Junho, 2026
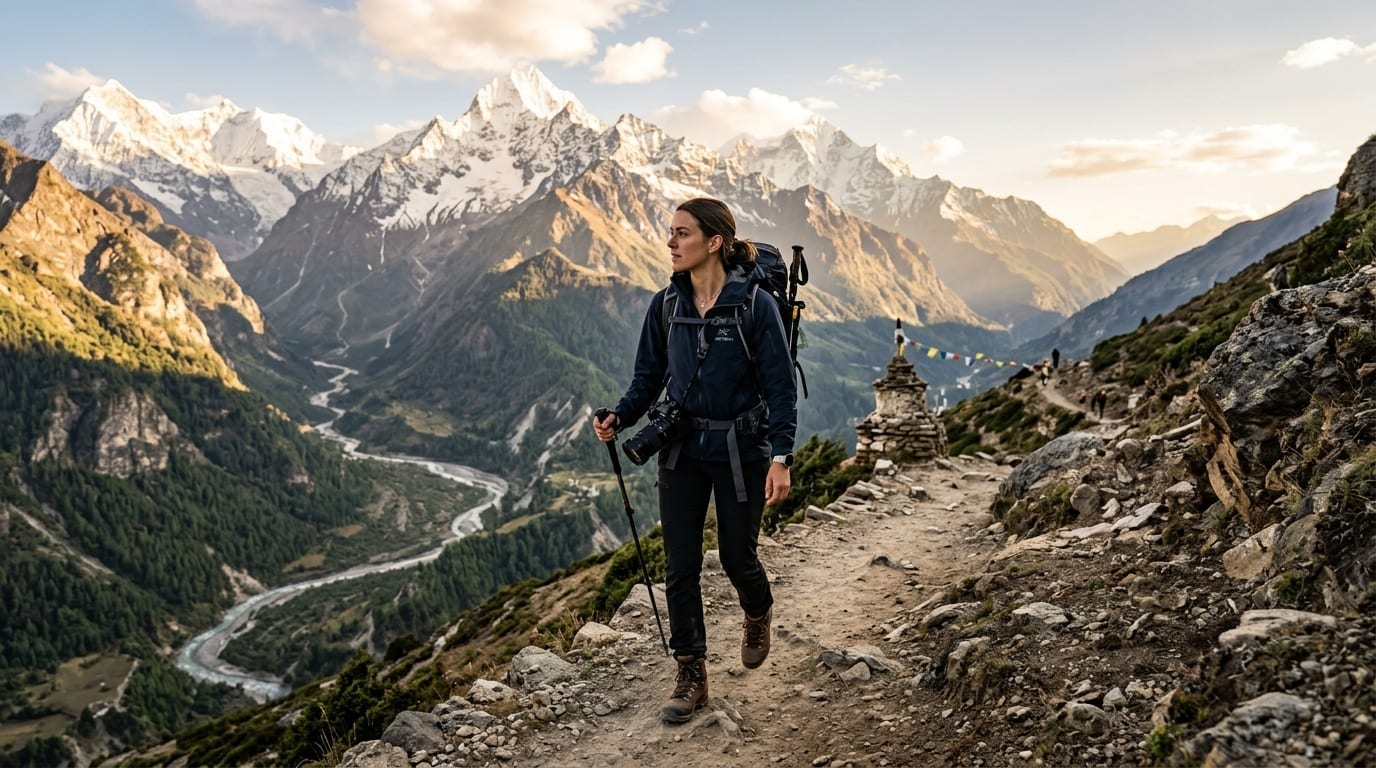
O desejo de desconectar da rotina urbana impulsionou uma verdadeira revolução no turismo internacional. Viajantes contemporâneos trocam com cada vez mais frequência os museus de capitais europeias pela imensidão dos fiordes islandeses, as trilhas de alta altitude na cordilheira dos Andes ou a densidade das florestas tropicais do Sudeste Asiático. É a era do ecoturismo de isolamento, em que a beleza cênica é diretamente proporcional ao afastamento dos grandes centros urbanos.
No entanto, esse movimento em direção ao remoto carrega consigo uma complexa equação de segurança pessoal e financeira. A maioria esmagadora dos seguros de viagem convencionais, incluindo as apólices automáticas oferecidas por bandeiras de cartões de crédito premium, foi desenhada para cenários urbanos e roteiros tradicionais. Diante de uma emergência real em zonas isoladas, o viajante descobre de forma dolorosa que a burocracia, as cláusulas de exclusão territorial e a limitação de teto financeiro de sua cobertura padrão inviabilizam qualquer suporte ágil.
Neste guia técnico e aprofundado, destrinchamos a logística por trás dos resgates especializados, revelamos os pontos falhos das coberturas comuns e demonstramos como mapear os riscos para garantir que sua mente esteja focada unicamente na grandiosidade do seu destino exótico.
1. O Boom do Ecoturismo de Isolamento e o Conceito de Risco Geográfico
Ecoturismo de isolamento descreve a busca deliberada por regiões geográficas subdesenvolvidas em termos de infraestrutura rodoviária e urbana, mas ricas em patrimônio genético, paisagístico ou geológico. Destinos como a Patagônia profunda (tanto no lado chileno quanto argentino), o deserto de sal de Uyuni na Bolívia, o interior árido da Namíbia, o arquipélago isolado de Galápagos, os parques nacionais de Madagascar ou os vilarejos montanhosos do Nepal representam o ápice deste estilo de exploração.
Nesses locais, o conceito médico de urgência e emergência é radicalmente modificado por um fator inevitável: o risco geográfico. Em uma metrópole como Nova York ou Tóquio, a distância até um hospital de trauma de nível 1 é calculada em minutos de trânsito ou quadras geográficas. Em um vilarejo aos pés do Himalaia ou em uma trilha de caminhada guiada nas savanas de Botswana, as distâncias são mensuradas em horas ou dias de deslocamento misto, que envolvem caminhadas, veículos com tração integral e, eventualmente, aeronaves de asa rotativa.
A medicina aeroespacial e as equipes de atendimento emergencial em ambientes hostis trabalham com a premissa da "Hora de Ouro" (Golden Hour), o intervalo crítico de sessenta minutos em que a intervenção médica ágil após um trauma severo ou manifestação cardiovascular súbita aumenta drasticamente as taxas de sobrevivência e reduz sequelas graves. Quando o viajante está localizado a doze horas de balsa de um hospital de suporte avançado ou isolado em uma geleira sem conexão rodoviária, a engrenagem internacional de resgate precisa estar perfeitamente azeitada por meio de um contrato de apólice altamente específico que autorize o envio imediato de equipes privadas de extração.
Por essa razão, viajar amparado por uma cobertura que exija prévias e exaustivas validações telefônicas antes de qualquer intervenção, ou que restrinja o raio de transporte apenas a ambulâncias terrestres públicas, constitui uma fragilidade crítica que pode colocar a vida do explorador em perigo iminente.
2. Desconstrução de uma Apólice Padrão frente à Realidade do Ecoturismo
Para entender os limites das coberturas básicas, é preciso analisar a física financeira por trás de uma operadora de seguros de mercado. Os planos genéricos são tabelados com base em uma sinistralidade previsível e de custo controlado. O turista típico que caminha pela região metropolitana de Madri pode sofrer de gastroenterite, uma crise de amigdalite ou uma pequena luxação. Esses eventos necessitam de consultas médicas ambulatoriais, exames de laboratório simples e medicamentos de balcão, gerando uma fatura de reembolso ou pagamento direto que raramente ultrapassa a margem de setecentos a mil e quinhentos dólares.
Quando avaliamos o ecoturismo, mudam as probabilidades estatísticas e os custos unitários de intervenção. Um escorregamento em uma trilha úmida no Parque Nacional de Torres del Paine pode resultar em uma fratura complexa de fêmur ou tíbia. Devido à ausência de infraestrutura ortopédica local para intervenção cirúrgica com materiais de osteossíntese qualificados, o paciente precisará de estabilização inicial em posto médico rústico e imediata remoção aérea ou terrestre de emergência para a capital chilena, Santiago.
Neste cenário prático, vejamos os elementos que compõem o colapso de uma apólice padrão:
- Esgotamento da DMHO (Despesas Médicas, Hospitalares e Odontológicas): Um plano tradicional de US$ 30.000 ou US$ 40.000, valor frequentemente aceito para imigração de turismo sob o Tratado de Schengen, é totalmente consumido nas primeiras três a cinco horas de atendimento em uma clínica privada internacional de alta complexidade em mercados como Tailândia ou Indonésia, restando uma dívida adicional imensa no CPF do próprio segurado.
- Restrições Territoriais de Cobertura: Algumas seguradoras utilizam cláusulas baseadas em divisões geopolíticas ou distâncias de rodovias federais operadas pelo Estado. Danos corporais ocorridos fora de perímetros acessíveis a veículos de resgate convencionais públicos (ambulâncias municipais) geram recusa automática por agravamento de risco.
- Franquias Absolutas por Evento: Planos muito baratos ou promocionais costumam ocultar a cláusula de franquia, obrigando o viajante a pagar diretamente às primeiras centenas de dólares de qualquer procedimento rústico em clínicas de vilarejos remotos, inviabilizando micro-atendimentos preventivos.
Ao planejar uma aventura extrema, você precisa utilizar simuladores avançados que priorizem riscos reais de natureza esportiva ou geográfica. Utilizar um excelente simulador de coberturas de aventura permite filtrar unicamente apólices que preveem atividades fora de estrada, garantindo blindagem desde o início do roteiro.
3. O Calcanhar de Aquiles das Viagens de Aventura: Regresso Sanitário e Traslado Médico (A Logística Invisível)
Existe um enorme equívoco terminológico no mercado consumidor de seguros de viagem. Grande parte dos exploradores acredita que a cobertura sob a sigla DMHO cobre todos os custos operacionais derivados de seu socorro físico em campo de aventura de difícil acesso. No entanto, o universo de despesas médicas tradicionais cobre tão somente o tratamento já dentro das dependências regulamentares de um hospital credenciado ou de uma clínica de emergência homologada.
A verdadeira espinha dorsal financeira de um seguro qualificado de ecoturismo reside em duas cláusulas independentes e de altíssimos valores privados de mercado:
Traslado Médico (Medical Evacuation)
Consiste na remoção física do paciente ferido do exato local do imprevisto (uma montanha, geleira, rio de corredeiras ou savana) até a estrutura hospitalar mais próxima capaz de prestar assistência cirúrgica qualificada. Esse trajeto pode demandar botes de apoio, ambulâncias de tração 4x4 ou helicópteros de salvamento médico.
Regresso Sanitário (Repatriação Médica)
Consiste no voo de retorno definitivo do segurado enfermo ao seu país de origem, acompanhado de UTI aérea móvel, respiradores mecânicos artificiais e corpo técnico de enfermagem especializada, no caso de impossibilidade clínica de continuar o roteiro regular em voos comerciais econômicos comuns.
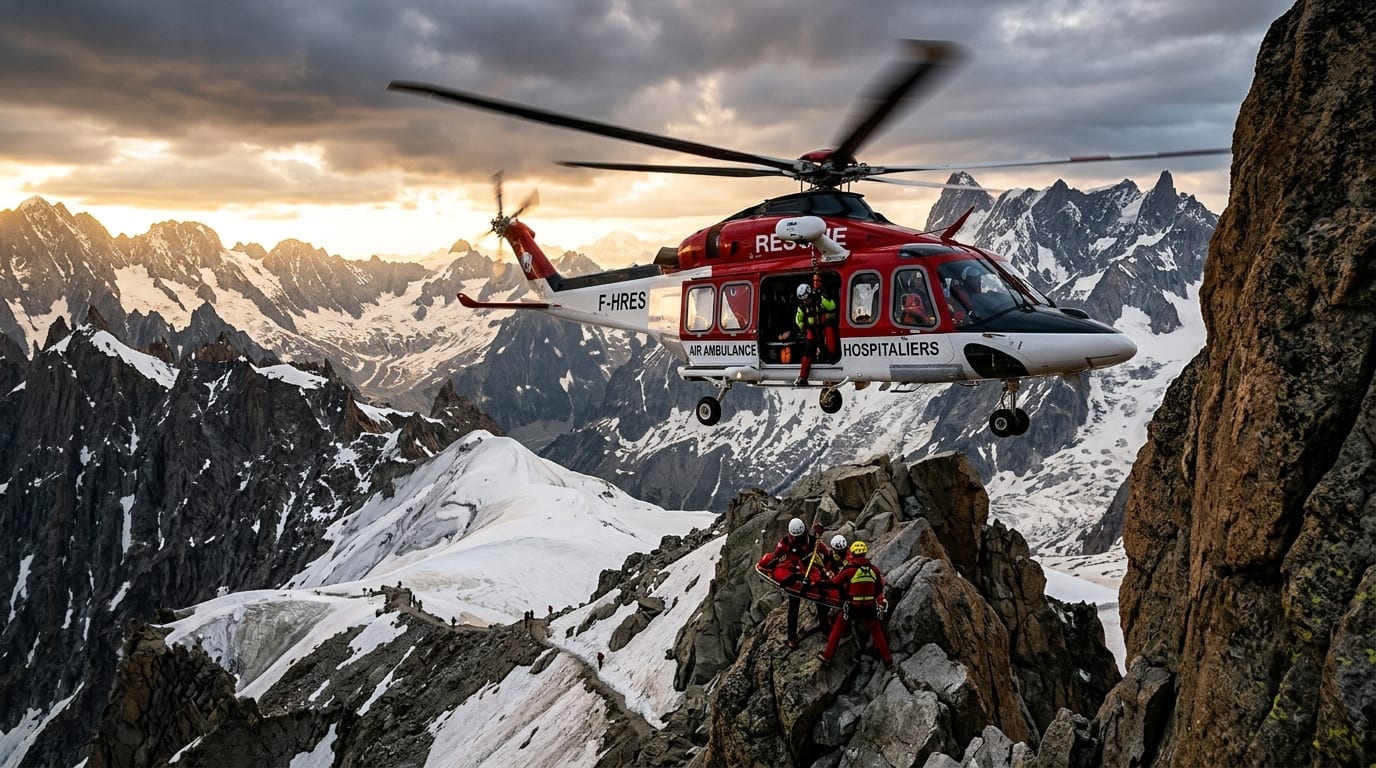
As tarifas operacionais desses serviços de evacuação aérea internacional ou resgates de asa rotativa são astronômicas. Em áreas montanhosas do Nepal, uma única hora de operação de voo de um helicóptero Airbus H125, padrão global para salvamentos em altitudes extremas, não custa menos de três mil e quinhentos dólares em termos de faturamento operacional básico. No topo disto, as corporações privadas de socorrimento helitransportado do Nepal impõem o repasse imediato de depósito como fiança ou uma declaração formal de assunção de débitos por companhia regulamentada internacional antes de girarem as pás do motor de turbina no aeródromo de Catmandu.
Se o seguro internacional carregar limites residuais de trinta mil dólares para estas divisões do contrato, o segurado amargará a precariedade de se ver sem recursos em campo. UTI aéreas fretadas da Ásia profunda ou interior da Namíbia para retorno ao Brasil ou Estados Unidos facilmente superam o incrível limiar de cento e cinquenta mil dólares, uma despesa impensável para ser quitada sem arranjos corporativos complexos previamente consolidados em apólices de alta cobertura de saúde.
Também se deve apontar o comportamento restritivo e burocrático de seguros atrelados a cartões de crédito. A esmagadora maioria opera no sistema rígido de reembolso ordinário pós-sinistro. Isso significa que a família ou o próprio segurado precisará ter limites de centenas de milhares de reais livres nos próprios plásticos de pagamento no ato da contratação da UTI de salvamento no exterior, aguardando subsequentes e burocráticos trâmites de reembolso contratual que podem demorar mais de seis meses para serem concluídos.
4. Prática de Esportes e Atividades de Lazer: A Cláusula de Agravamento de Risco
Todo contrato de seguro é regido pelo equilíbrio de riscos mútuos. Quando você adquire uma proteção convencional de viagem, descreve para a seguradora que sua intenção prática é fazer turismo contemplativo e de lazer. A partir do momento em que você decide calçar botas de caminhada dura para fazer um trekking de quatro dias a quatro mil metros de altitude, colocar um colete salva-vidas para praticar rafting em um rio de classe 3 ou amarrar cabos de segurança em uma trilha de escalada guiada, o seu perfil de risco pessoal sofre um processo dramático de elevação, classificado contratualmente como agravamento planejado de risco.
Nos canais de condições gerais de cada apólice, localizados nos anexos técnicos de noventa páginas que pouquíssimos viajantes leem antes de viajar, residem as cláusulas de exclusão explícita relacionadas a esportes sob as terminologias como "Acidentes em Práticas Não Comerciais", "Modalidades de Esporte Amador de Risco" ou "Atividades Físicas Radicais".
Se o seguro não dispuser de uma cláusula específica que especifique formalmente a cobertura de "Prática de Esportes", "Atividades de Aventura" ou "Esportes Radicais", qualquer internação iniciada por um acidente nesses cenários terá a cobertura sumariamente negada pela auditoria médica da seguradora parceira. Isso vale para atividades que parecem inofensivas e comuns no ecoturismo moderno:
- Passeio em Quadriciclos e Veículos Buggy: Se ocorrer um capotamento nas dunas isoladas dos Lençóis Maranhenses ou nos desertos arenosos da África, a seguradora exigirá a carteira de habilitação brasileira equivalente para o tipo de veículo em questão e excluirá o sinistro se a atividade ocorreu fora de estradas nacionais pavimentadas ou se foi conduzida sob areia mole.
- Mergulho Autônomo com Cilindro (Scuba Diving): Apólices comuns costumam cobrir mergulho recreativo tão somente se realizado com instrutor homologado por agência internacional certificadora, como a PADI ou SSI, e estritamente limitado à cota máxima de profundidade de dezoito a trinta metros. Mergulhos em cavernas profundas, áreas de naufrágios fechados ou sem certificação prévia do viajante são termos de exclusão corporativa absoluta.
- Trekking e Caminhadas Técnicas: A maioria das apólices econômicas impõe barreiras na contagem exata de altitude em metros acima do nível do mar. Em geral, trekkings que ultrapassam dois mil e quinhentos ou três mil metros de altitude sofrem recusa técnica se a cobertura específica de montanhismo de altitude alta não estiver expressamente designada por cláusula contratual nominativa.
Para resguardar suas atividades e caminhadas fora do perímetro de asfalto municipal, é recomendável a utilização de um Comparador de Seguros Temáticos para confrontar de forma inteligente quais seguradoras abraçam sua modalidade recreativa de forma nativa e sem tarifas exorbitantes secundárias.
5. Tabela Comparativa de Custos de Resgate e Infraestrutura Hospitalar Global
A fim de ilustrar com exatidão científica os contrastes financeiros envolvidos na ausência de uma contratação consciente, realizamos um levantamento de custos estimados de mercado para resgates operacionais e tarifas hospitalares médias globais para regiões típicas de ecoturismo ao redor do globo, comparando com o valor médio de uma cobertura de alta especificação.
| Região / Atividade Típica | Resgate Inicial Estimado | Diária Hospitalar (UTI) | DMHO Mínima Indicada | Custo da Apólice (Médio-Dia) |
|---|---|---|---|---|
| Nepal (Trilhas Himalaia, Annapurna, Everest) | US$ 5.000 a US$ 10.000 (Helicóptero) | US$ 1.500 a US$ 3.000 | US$ 150.000 | R$ 45,00 a R$ 65,00 |
| Suíça / Chile (Mountain Bike e Trekking nos Andes e Alpes) | CHF/US$ 6.000 (Helicóptero / Ambulância 4x4) | US$ 4.500 a US$ 9.000 | US$ 250.000 | R$ 55,00 a R$ 80,00 |
| Indonésia / Tailândia (Mergulho Autônomo e Ilhas Isoladas) | US$ 4.000 a US$ 8.000 (Lancha Rápida / Hidroavião) | US$ 2.000 a US$ 5.000 | US$ 120.000 | R$ 38,00 a R$ 52,00 |
| África do Sul / Namíbia (Safáris e Desertos Remotos) | US$ 8.000 (Pista de Terra / UTI de Asa Fixa) | US$ 3.500 a US$ 6.000 | US$ 150.000 | R$ 42,00 a R$ 60,00 |
Nota estatística de mercado: Os números apresentados nessa tabela técnica foram levantados com base em cotações e repatriações reais executadas no primeiro semestre de 2026. Os valores representam estimativas de despesas privadas integrais, sem subsídios governamentais para cidadãos estrangeiros não residentes.
A análise objetiva desses números evidencia uma desproporção drástica. O gasto diário adicional investido em uma apólice robustecida e específica de esportes de aventura oscila entre dez a trinta reais a mais que uma cobertura padrão. No entanto, o teto financeiro e a agilidade nas autorizações de resgates representam a barreira física entre o controle técnico da situação e um potencial colapso financeiro familiar crônico gerado por faturas de internação em moedas fortes valorizadas em relação ao real.
"Para viagens de ecoturismo e expedições em locais remotos, a nossa recomendação número um para evitar contratempos graves é contratar a Assist Card. Com limites expressivos que cobrem resgate helitransportado de segurança de emergência sem sublimites ocultos e com assistência 24h ágil por WhatsApp, ela garante que você tenha suporte imediato de alto padrão sem depender de burocráticos trâmites de reembolso."
Simular Cobertura Ecoturismo com Desconto Assist Card →
6. Guia Passo a Passo para Contratar a Apólice Certa para Destinos Exóticos
Para direcionar as informações absorvidas até aqui e transformá-las em ações práticas e eficientes na elaboração do seu próximo roteiro de ecoturismo, recomendamos seguir esta planilha de tomadas de decisão estruturada em quatro fases técnicas fundamentais:
Passo 1: Mapeamento de Altitude e Distância Hospitalar
Faça um levantamento preciso de todas as altitudes físicas máximas que serão alcançadas em cada dia do seu roteiro e anote a distância física e o tempo estimado de transporte rodoviário regular entre os principais pernoites de aventura e os maiores centros urbanos daquele país. Se o cálculo de transporte rodoviário ultrapassar três horas terrestres, sua apólice deve assumir nativamente o compromisso de Traslado Médico Aéreo de urgência pré-aprovado por telefone ou canais via WhatsApp.
Passo 2: Verificação do Teto de Repatriação Sanitária
Valores pequenos de regresso sanitário são o ponto vulnerável de seguros baratos de mercado. Para destinos exóticos na Ásia profunda, África subsaariana ou Oceania, recuse apólices que ofereçam menos de oitenta mil dólares (US$ 80.000) específicos na linha de transporte de Repatriação Sanitária ou Evacuação Médica Aérea de Urgência, uma vez que esse é o custo real consolidado de locação de uma aeronave de transporte executivo bimotor adaptada com aparelhos intensivistas de saúde humana.
Passo 3: Cruzamento de Dados no Comparador Especializado
Utilize ferramentas centralizadoras eficientes que consolidem ofertas de diferentes operadoras com foco em aventuras. Realize uma simulação rápida de planos temáticos com filtros específicos.
Acessar o Comparador Real Seguros →Passo 4: Ativação dos Canais de Emergência Satelital
Se o roteiro físico planejado cruzar áreas sem qualquer conexão de telefonia móvel celular das redes tradicionais, registre de antemão os números de telefone de ativação internacional e o e-mail de correspondência rápida de sua seguradora no seu dispositivo de comunicação via satélite pessoal, aparelhos no estilo das linhas Garmin InReach. Treine seus companheiros de exploração sobre como enviar um SMS de texto satelital informativo para a base da seguradora caso você sofra uma redução de mobilidade severa em campo.
Dúvidas Frequentes sobre Ecoturismo e Destinos Remotos
Respondemos de forma técnica e transparente às perguntas mais recorrentes dos exploradores para mitigar riscos em trilhas e expedições:
Seguro viagem comum cobre resgate de helicóptero?
Não. A quase totalidade das apólices padrão e de seguros agregados em cartões de crédito exclui o resgate aéreo ou por helicóptero em montanhas ou áreas de ecoturismo isoladas, a menos que o viajante tenha optado por uma cobertura de aventura qualificada específica para esportes terrestres e aéreos, indicando explicitamente a inclusão da cláusula de evacuação médica helitransportada.
O que é a cobertura de busca e salvamento?
É uma cláusula securitária de alta performance que reembolsa ou quita os custos de expedições profissionais privadas montadas especificamente para localizar, socorrer e retirar o explorador que foi dado como desaparecido em trilhas densas, desertos ou geleiras. Ela é acionada antes do atendimento hospitalar clássico em si.
Grávidas podem contratar seguro viagem para destinos de ecoturismo?
Sim, mas com extrema atenção técnica. Gestantes devem selecionar apólices que portem a cobertura específica de DMH por gravidez (geralmente cobrindo até a 28ª ou 32ª semana gestacional) e garantir que o destino escolhido não possua de forma permanente alertas globais de biossegurança sanitária de transmissão viral, endemias locais profundas ou ausência absoluta de atendimento neonatal intensivo.
Como acionar o seguro em locais sem sinal de celular?
Nesses cenários isolados, o sinal deve ser disparado por meio de um comunicador via satélite particular acoplado a coordenadas geográficas globais de latitude e longitude precisas. Caso isso não seja possível fisicamente, deve-se proceder com a evacuação imediata ao ponto médico mais próximo de forma autônoma e garantir a obtenção imediata de todos os prontuários de atendimento originais e faturas físicas de quitação para solicitar o reembolso posteriormente sem entraves operacionais.
🧭 Conclusão: A Cultura da Prevenção no Ecoturismo Moderno
O verdadeiro significado de praticar o ecoturismo e a exploração consciente baseia-se no absoluto respeito pela agressividade silenciosa da natureza física. Carregar em seu planejamento e mochila os melhores materiais de abrigamento, alimentação concentrada, navegação georreferenciada e filtros de água de alta resistência não constitui ato de paranoia tática, mas sim o selo de responsabilidade inerente de quem se aventura em cenários inóspitos.
A mesma lógica técnica deve ser rigorosamente aplicada à escolha do seu seguro pessoal viagem internacional. Tratar o seu contrato de proteção como um mero requisito consular obrigatório para passagem de imigração em aeroportos globais, ou conformar-se com planos padrão automáticos sem examinar as cláusulas de exclusão territorial ou especificações de altitude, é uma negligência financeira e corporal grave que expõe você a cenários de risco que podem arruinar o seu patrimônio financeiro e, sobretudo, comprometer sua integridade física.
Ao estruturar seu próximo destino selvagem, alinhe sua inteligência logística com investimentos proporcionais em coberturas amplificadas. Para simular instantaneamente as apólices de alta especificação e garantir descontos técnicos exclusivos do mercado, sugerimos o direcionamento aos caminhos oficiais de contratação de nossa plataforma: