Diferença entre Seguro Viagem e Assistência Viagem: Entenda de Uma Vez Qual Você Realmente Precisa
Descubra por que termos parecidos escondem lógicas financeiras e operacionais completamente opostas no exterior. Entenda quando você precisará desembolsar do próprio bolso e quando terá atendimento médico 100% faturado direto na clínica.
Pontos Chave da Análise
- Seguro Viagem: Funciona na lógica financeira de indenização e reembolso. Você paga o atendimento no hospital no exterior, guarda os comprovantes e solicita o reembolso à seguradora após retornar.
- Assistência Viagem: Funciona na lógica operacional de prestação de serviços diretos. A central aciona a clínica credenciada e paga os custos hospitalares diretamente sem exigir desembolso do viajante.
- Regulamentação no Brasil: Desde a Resolução CNSP 315/2014 da SUSEP, as empresas são obrigadas a vender planos combinados que unem garantias securitárias a serviços de assistência.
- Cartão de Crédito: A maioria dos benefícios dos cartões opera prioritariamente como seguro por reembolso, exigindo limite disponível no cartão e comprovação burocrática exaustiva.
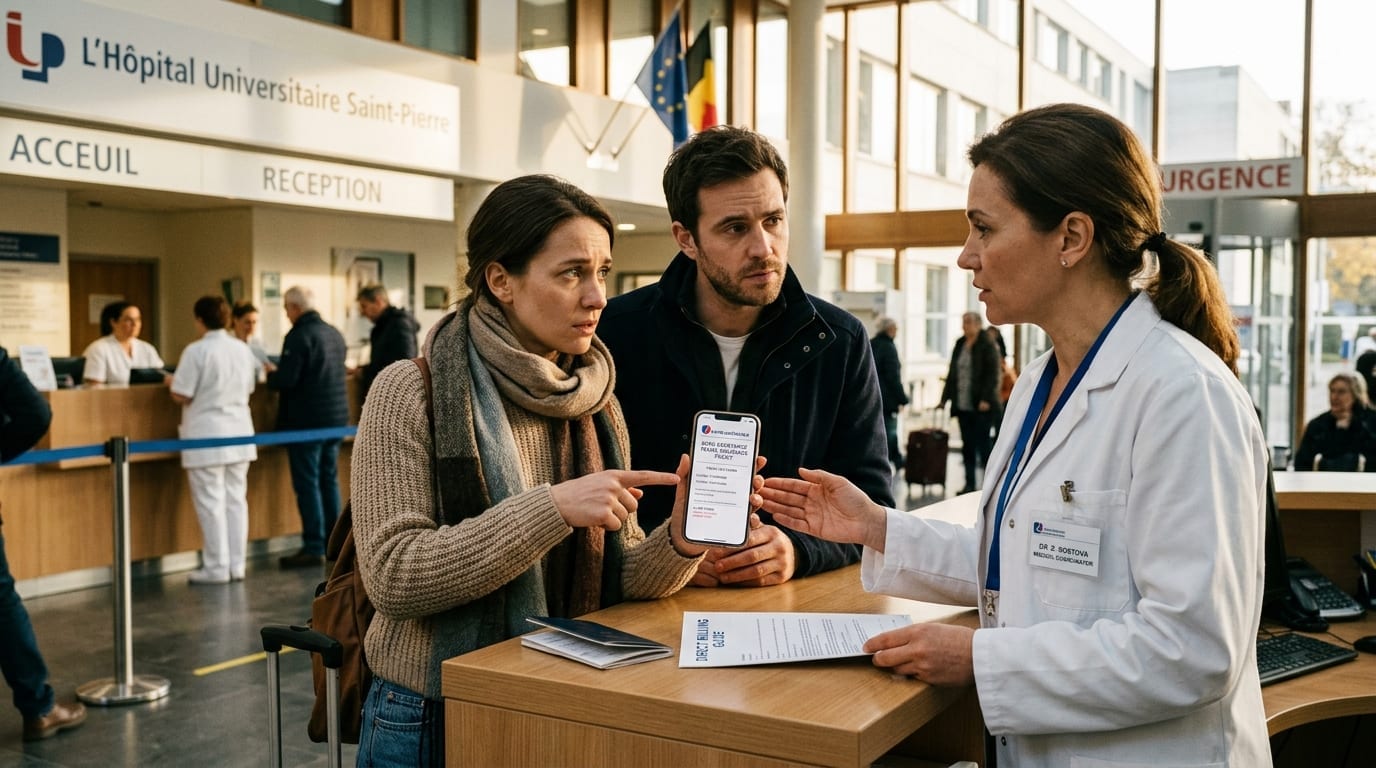
Imagine a seguinte cena ilustrativa: após anos planejando as férias dos sonhos na Itália, o casal de paulistanos Marcos e Juliana desembarca em Roma para dez dias inesquecíveis. Na terceira noite, após um jantar perto da Piazza Navona, Juliana desperta no hotel com fortes dores abdominais, febre alta e calafrios. Preocupado, Marcos aciona a recepção e decide levar a esposa imediatamente a um hospital privado próximo.
Na recepção da emergência em Roma, após exames de imagem e a constatação de uma crise de apendicite aguda que exigia intervenção cirúrgica imediata, veio a surpresa financeira: o valor estimado do procedimento e da internação de 48 horas era de € 4.200 (mais de R$ 25.000).
Marcos apresentou com tranquilidade o comprovante de proteção que havia emitido antes da viagem. Porém, o atendente do hospital explicou em italiano que aquele contrato em específico funcionava sob a modalidade de Seguro Viagem por Reembolso. Na prática, isso significava que o hospital não mantinha faturamento fiduciário direto com a emissora: Marcos teria que passar o cartão de crédito pessoal no valor total de € 4.200 e guardar cada laudo e nota fiscal para pedir o ressarcimento no Brasil semanas depois.
Sem limite suficiente no cartão internacional, o casal enfrentou quatro horas de angústia no telefone até conseguir transferir o caso para uma central com Assistência Viagem Direta, que enviou a garantia de faturamento ao hospital e assumiu 100% da conta médica sem cobrar um único centavo do bolso deles.
O que é Seguro Viagem: O Conceito Financeiro e Indenizatório
O Seguro Viagem é um contrato de natureza essencialmente financeira e indenizatória firmado entre o viajante (segurado) e uma seguradora autorizada a operar pela Superintendência de Seguros Privados (SUSEP). Para entender a fundo o conceito de proteção básica, recomendamos consultar nosso guia sobre o que é e como funciona o seguro viagem.
A lógica por trás do seguro é muito semelhante à de um seguro auto ou residencial tradicional: você contrata uma apólice que garante um teto máximo de indenização caso ocorra um sinistro coberto durante o período de vigência.
Natureza Indenizatória
O foco principal é o ressarcimento financeiro das despesas médicas, hospitalares ou odontológicas (DMHO) incorridas pelo viajante no exterior.
Exigência de Comprovação
O pagamento da indenização exige a comprovação documental do prejuízo real através de notas fiscais originais, laudos médicos e receituários.
No modelo clássico de seguro puro, a seguradora não tem a obrigação de indicar o médico ou agendar a consulta. O viajante escolhe livremente o hospital ou clínica médica no país de destino, efetua o pagamento integral do atendimento com seus próprios recursos e, ao retornar ao Brasil, abre um processo de reembolso (sinistro) apresentando a documentação exigida. Essa dinâmica também é observada ao lidar com custos de franquias no seguro viagem ou ressarcimentos de voos com conexões perdidas.
O que é Assistência Viagem: O Conceito Operacional e Prestacional
Por outro lado, a Assistência Viagem é um serviço de natureza operacional e prestacional. Em vez de focar primariamente no reembolso em dinheiro, o objetivo da empresa de assistência é resolver o problema do viajante em tempo real no local da ocorrência.
Quando o cliente sofre uma dor de dente acentuada em Nova York, uma complicação respiratória em uma viagem para os Estados Unidos ou um episódio de intoxicação alimentar em Bangkok, ele não sai à procura de um hospital por conta própria. Ele entra em contato com a central de atendimento 24 horas por telefone, WhatsApp ou aplicativo móvel.
Como Funciona o Acionamento da Assistência
- O viajante comunica a emergência médica à central operacional prestacional.
- A equipe médica da central avalia o quadro e localiza a clínica ou hospital credenciado mais próximo do hotel do cliente.
- A central emite uma Garantia de Pagamento (GOP) pré-aprovada e envia diretamente ao estabelecimento de saúde.
- O viajante é atendido sem precisar sacar dinheiro ou utilizar o cartão de crédito no balcão.
Além do atendimento médico, a assistência engloba suporte logístico integral, como tradução médica, localização de bagagens extraviadas, orientação jurídica e acompanhamento de menores.
Dica do Especialista por Ricardo Mendes
Ao avaliar o custo de uma viagem internacional, nunca analise o seguro apenas pelo valor do prêmio diário. Em destinos como os Estados Unidos, Canadá ou países do Espaço Schengen (veja os requisitos do Tratado de Schengen), uma simples consulta de emergência com exames laboratoriais básicos pode facilmente custar entre US$ 1.200 e US$ 3.500.
Se o seu objetivo é viajar sem a preocupação de ter o limite do seu cartão de crédito bloqueado durante uma urgência de saúde, minha recomendação institucional e técnica é priorizar contratações com a Assist Card. Com balcões e rede própria na Europa, Ásia e Américas, a Assist Card efetua a liquidação e o faturamento médico direto, eliminando o estresse do reembolso para você e sua família.
Central 24h em português e atendimento médico 100% pré-pago sem reembolso no exterior
Cotar na Assist Card com Desconto ExclusivoComo a Legislação Brasileira Unificou as Duas Modalidades (Resolução CNSP 315/2014)
Para compreender a situação atual no Brasil, é necessário voltar ao ano de 2014. Antes dessa data, o mercado brasileiro operava em uma espécie de limbo normativo: existiam seguradoras puras vendendo apólices sob fiscalização da SUSEP e empresas de assistência internacional vendendo pacotes de serviços sem qualquer regulação securitária estrita.
Esse cenário gerava insegurança jurídica. Quando uma empresa de assistência quebrava ou recusava atendimento, o consumidor não tinha a proteção do Fundo Garantidor e da fiscalização federal do mercado de seguros.
A Mudança da Resolução CNSP nº 315/2014 da SUSEP
A publicação da Resolução CNSP 315/2014 pela SUSEP revolucionou o setor ao determinar que:
- Toda empresa que comercializar planos de proteção ao viajante no Brasil deve fazê-lo por meio de uma apólice de seguro devidamente registrada na SUSEP.
- As empresas de assistência passaram a atuar como estipulantes ou representantes de seguros, agregando sua rede de serviços operacionais às garantias financeiras da seguradora parceira.
- Seja qual for o nome comercial no panfleto (Seguro Viagem ou Assistência Viagem), o contrato emitido no Brasil é obrigatoriamente um seguro regulamentado.
Na prática moderna, quando você contrata um plano de empresas consolidadas do mercado, você está adquirindo um produto híbrido: uma apólice de Seguro Viagem regulamentada garantida por uma seguradora, acoplada a uma central de Assistência Viagem 24 horas responsável pelo atendimento prestacional direto. Para saber como escolher a melhor apólice para seu destino, leia nosso guia comparativo sobre qual o melhor seguro viagem do mercado.
Quadro Comparativo Lado a Lado: Seguro Viagem vs. Assistência Viagem
Apesar da fusão regulatória no Brasil, a dinâmica de prestação do serviço no momento da emergência pode variar drasticamente dependendo do plano escolhido. A tabela abaixo detalha as diferenças operacionais e financeiras reais:
| Critério de Avaliação | Seguro Viagem (Modelo Reembolso) | Assistência Viagem (Modelo Direto) |
|---|---|---|
| Fluxo Financeiro | O viajante paga o hospital e pede o reembolso depois. | A central paga o hospital diretamente sem desembolso. |
| Escolha do Médico/Hospital | Livre escolha de médicos e hospitais no destino. | Encaminhamento para rede credenciada e médica homologada. |
| Exigência de Limite / Caixa | Alta. Exige cartão com teto internacional disponível. | Nula ou Mínima. Zero impacto no limite do cartão. |
| Burocracia de Comprovação | Exige junta de notas fiscais, receituários e laudos traduzidos. | Burocracia interna resolvida entre a central e o hospital. |
| Prazo de Resolução | Reembolso pago em até 30 dias úteis após envio completo. | Atendimento e liquidação imediata durante a emergência. |
| Suporte Operacional | Focado na análise de sinistro e liquidação do valor. | Acompanhamento em português 24/7 por aplicativo e telefone. |
Recomendação de Onde Contratar com Desconto e Garantia de Faturamento Direto
Canais Oficiais Verificados pelo Viajante Prevenido
Para garantir que sua viagem não se transforme em uma disputa burocrática de reembolso no regresso ao Brasil, recomendamos utilizar plataformas oficiais que ofereçam faturamento direto hospitalar e suporte 24h em português:
Assist Card Oficial
Líder mundial em assistência médica internacional. Atendimento 100% faturado direto no hospital, sem necessidade de reembolso e com telemedicina imediata no celular.
Real Seguro Viagem
O primeiro comparador do Brasil. Compare apólices de mais de 10 seguradoras registradas na SUSEP lado a lado e encontre a cobertura ideal pelo menor preço garantido.
Atendimento Direto Versus Sistema de Reembolso na Prática
Para que a escolha seja transparente, vale a pena detalhar exatamente como cada uma dessas opções funciona no dia a dia no exterior:
1. A Dinâmica do Atendimento Direto (Assistência)
No modelo de assistência direta, a prioridade máxima é proteger a saúde do viajante sem afetar sua carteira. Ao acionar o canal oficial da empresa, o atendente faz uma triagem rápida.
Dependendo do seu quadro e da cidade em que você está, a central pode enviar um médico conveniado diretamente ao seu quarto de hotel (muito comum nas principais capitais da Europa e América do Sul) ou direcionar você para o hospital privado credenciado mais próximo, onde um termo de garantia já estará emitido em seu nome no balcão. Se você busca entender como comprar seu plano passo a passo, veja nosso guia de compra de seguro viagem.
2. A Dinâmica do Sistema de Reembolso (Seguro Puro)
O modelo por reembolso é muito comum quando você opta por consultar um médico especialista fora da rede credenciada ou quando utiliza determinados benefícios do cartão de crédito.
Nesse formato, o custo é suportado integralmente pelo viajante durante o atendimento. A seguradora revisará a documentação apresentada após a viagem (ou após a alta) para certificar-se de que o procedimento médico realizado possui enquadramento técnico dentro das regras contratuais antes de efetuar o depósito bancário do reembolso em reais. Para descobrir alternativas econômicas com cobertura de reembolso transparente, acesse nosso artigo sobre como conseguir seguro viagem mais barato.
O Papel dos Benefícios Oferecidos por Cartões de Crédito e suas Limitações
Muitos viajantes de cartões de alta renda (Visa Infinite, Mastercard Black, Elo Nanquim) acreditam erroneamente que possuem uma assistência médica internacional idêntica à de um seguro viagem privado contratado sob medida. Analisamos essa questão detalhadamente em nosso artigo sobre vale a pena usar o seguro viagem do cartão de crédito?.
Embora os cartões ofereçam uma proteção valiosa como benefício embutido da anuidade, é indispensável reconhecer suas limitações operacionais:
Operação Prioritariamente por Reembolso
A grande maioria dos seguros oferecidos por bandeiras de cartão de crédito funciona estritamente sob o regime de reembolso. Isso exige que o viajante disponha de saldo suficiente no cartão de crédito para arcar com despesas de milhares de dólares na moeda local do hospital.
Burocracia de Comprovação de Passagem
Para ter direito ao benefício do cartão, a passagem aérea precisa ter sido integralmente paga com aquele cartão específico ou com milhas do programa oficial da bandeira, além da emissão do bilhete de seguro antes do embarque.
Limites Reduzidos para Doenças Pré-existentes e Idosos
Muitas apólices gratuitas de cartão possuem restrições severas de idade (frequentemente limitadas a 70 ou 75 anos) e tetos reduzidos para complicações de doenças preexistentes ou urgências na gravidez.
Mitos e Verdades sobre Seguro e Assistência Viagem
"A assistência viagem é um produto inferior ao seguro viagem."
Fato: É exatamente o oposto. A assistência viagem agrega serviços operacionais de conveniência em tempo real (como agendamento direto e faturamento pré-pago), além da própria garantia securitária exigida por lei.
"Posso usar o reembolso mesmo em um plano com assistência direta."
Fato: Sim. Se você estiver em um local remoto sem hospital credenciado ou em caso de extrema urgência sem tempo hábil para contatar a central, você pode ser atendido em qualquer lugar e solicitar o reembolso posteriormente dentro do teto da apólice.
"Se eu passar mal, posso ir direto a qualquer clínica e mandar a conta."
Fato: Para que a seguradora cubra o atendimento sem recusa, é fundamental acionar a central primeiro (exceto em risco iminente de morte). Ir a um hospital por conta própria sem avisar a central pode invalidar a garantia de pagamento direto.
Como Escolher a Proteção Ideal para Diferentes Perfis de Viajantes
Não existe um único plano perfeito universal, mas sim a escolha correta para as características específicas da sua viagem e da sua família:
Famílias com Crianças e Idosos
Priorize planos de Assistência Viagem com faturamento médico pré-pago direto e cobertura por telemedicina 24h em português. Para viajantes seniores, confira nosso guia sobre seguro viagem para idosos na Itália e Europa.
Mochileiros e Jovens Economizadores
Podem optar por comparadores independentes como a Real Seguro Viagem para encontrar o melhor custo-benefício, garantindo atendimento médico mínimo exigido pelo destino.
Praticantes de Esportes e Ecoturismo
Verifique obrigatoriamente se o contrato possui a cláusula adicional de Esportes de Aventura. Recomendamos a leitura do nosso artigo sobre seguro viagem para esportes amadores e radicais.
Gestantes
Exige plano com cobertura específica para urgências obstétricas. Veja todos os detalhes jurídicos e de idade gestacional em nosso guia de seguro viagem para gestantes.
Checklist Definitivo Pré-Embarque: O que Conferir no Contrato
Antes de fechar as malas, certifique-se de realizar estas checagens no seu bilhete de seguro:
- Confirme se a apólice indica o número do registro da SUSEP no rodapé.
- Salve no WhatsApp e na agenda do smartphone os números internacionais da central 24h.
- Baixe o aplicativo oficial da seguradora/assistência para acionamento via internet em caso de falta de sinal telefônico.
- Imprima duas cópias físicas do voucher com as coberturas em inglês/espanhol para apresentar na imigração.
- Verifique o teto para traslado médico e regresso sanitário (valores mínimos de US$ 30.000 ou € 30.000).
Perguntas Frequentes do Viajante
Seguro viagem e assistência viagem são a mesma coisa?▼
Historicamente não eram, mas hoje no Brasil atuam de forma integrada. O seguro viagem refere-se ao contrato financeiro regulamentado pela SUSEP que garante indenizações e reembolsos, enquanto a assistência viagem engloba a estrutura operacional 24h que organiza e paga diretamente o hospital.
O que acontece se eu precisar de atendimento médico sem assistência direta?▼
Se o seu plano for puramente um seguro por reembolso (comum nos cartões de crédito), você precisará pagar o atendimento médico com o seu próprio cartão ou dinheiro e dar entrada no processo de reembolso após retornar ao Brasil.
O seguro do cartão de crédito é seguro ou assistência viagem?▼
A maioria dos cartões de crédito opera sob o modelo de Seguro por Reembolso. Embora disponibilizem centrais telefônicas, na prática a maioria exige que o titular pague as despesas no exterior e solicite o dinheiro de volta semanas depois.
Qual é a melhor opção para idosos e crianças?▼
Para idosos, crianças e gestantes, a Assistência Viagem com atendimento pré-pago direto e telemedicina em português é expressamente recomendada, pois evita surpresas financeiras e diminui o desgaste na emergência.
Casos Reais e Relatos de Viajantes
"Na nossa viagem para Orlando, meu filho teve uma otite dolorosa no meio da noite. Acionamos o app da Assist Card e em menos de 40 minutos recebemos um médico pediatra em português diretamente na recepção do nosso hotel. Ele prescreveu os remédios e não pagamos nada no local. Foi a melhor decisão que tomamos."
(Relato enviado por Juliana S., São Paulo/SP)
Artigos Relacionados
Seguro Viagem e Hospedagem: Como Funciona a Comparação e Como Economizar