O que pode dar errado em uma viagem e como evitar prejuízos
Ricardo Mendes
Atualizado em 16 de setembro de 2026
O planejamento de uma jornada internacional costuma ser alimentado por imagens de paisagens perfeitas, roteiros gastronômicos sofisticados e a promessa de momentos inesquecíveis.
Passa-se meses escolhendo o hotel ideal, pesquisando voos com conexões otimizadas e montando cronogramas detalhados de passeios. No entanto, o ambiente de uma viagem é, por definição, um ecossistema fora do nosso controle. Da esteira de bagagens ao balcão de uma clínica médica estrangeira, a linha que separa as férias dos sonhos de um colapso financeiro é surpreendentemente fina.
Quando saímos de nossa zona de conforto e cruzamos fronteiras, ficamos expostos a uma série de variáveis logísticas, jurídicas e de saúde que a maioria dos viajantes negligencia. Nas próximas linhas, analisamos os principais vetores de risco em viagens internacionais, desmistificamos os mitos de proteção mais comuns e apresentamos soluções práticas para blindar seu patrimônio e sua integridade física no exterior.
1. A Anatomia do Imprevisto Logístico: Extravio de Bagagem e Atraso de Voos
O primeiro grande gargalo de uma viagem internacional ocorre nos aeroportos. O tráfego aéreo global opera no limite de sua capacidade operacional, o que significa que qualquer atraso em um aeroporto central, como Heathrow em Londres, Charles de Gaulle em Paris ou John F. Kennedy em Nova York, gera um efeito cascata que afeta conexões ao redor do mundo.
O Extravio de Bagagem e a Insuficiência das Companhias Aéreas
Muitos viajantes acreditam que, se a companhia aérea perder sua mala, ela arcará imediatamente com todos os custos e prejuízos. A realidade jurídica é muito diferente. Os reembolsos por extravio de bagagem são regidos por tratados internacionais (como a Convenção de Montreal). Esses tratados estipulam tetos máximos de indenização baseados no peso da mala ou em Direitos Especiais de Saque, e não no valor real dos bens que você carregava.
Se a sua mala continha roupas de grife, equipamentos fotográficos ou itens de uso pessoal caros, o valor pago pela companhia aérea após semanas de burocracia e preenchimento do RIB (Relatório de Irregularidade de Bagagem) cobrirá apenas uma fração do prejuízo. Além disso, as empresas aéreas não fornecem dinheiro em espécie imediato para você comprar roupas de reposição no primeiro dia de viagem; elas exigem que você gaste do próprio bolso para depois solicitar o reembolso, o que pode comprometer o orçamento destinado aos passeios.
Atrasos de Voo e Perda de Conexões
Quando um voo atrasa e você perde uma conexão internacional, a companhia aérea é obrigada a reacomodá-lo no próximo voo disponível. No entanto, se o próximo voo for apenas no dia seguinte, começam os prejuízos invisíveis:
- A diária de hotel já paga no país de destino é perdida sem direito a reembolso;
- Ingressos para atrações concorridas com hora marcada são cancelados;
- Aluguéis de carros previamente agendados podem ser cancelados por não comparecimento, obrigando o viajante a refazer a reserva com tarifas de balcão muito mais caras.
2. O Mito da Proteção Automática: O Perigo dos Seguros de Cartão de Crédito
Um dos maiores erros cometidos por viajantes de classe média e alta é confiar cegamente no seguro viagem embutido no cartão de crédito (das variantes Platinum, Black ou Infinite). Existe uma falsa sensação de segurança decorrente do marketing dessas operadoras, que vendem a ideia de que basta comprar a passagem com o cartão para estar totalmente protegido.
As Pegadinhas Ocultas dos Cartões de Crédito
Ao analisar as condições gerais dos seguros de cartão, revelam-se barreiras burocráticas projetadas para dificultar o acionamento ou limitar a responsabilidade da operadora em momentos de crise:
- A Obrigatoriedade da Emissão do Bilhete: O seguro do cartão não é automático. Se você comprou as passagens com o cartão, mas esqueceu de entrar no site da bandeira e emitir o Bilhete de Seguro Viagem antes do embarque, você não tem cobertura nenhuma. Os relatos em fóruns de turismo estão repletos de pessoas que descobriram isso da pior forma possível dentro de hospitais estrangeiros.
- O Sistema de Reembolso Preferencial: A grande maioria dos seguros de cartão de crédito não possui uma rede de atendimento própria e direta. Eles funcionam na modalidade de reembolso. Isso significa que, se você sofrer um acidente, terá que pesquisar um hospital por conta própria, pagar todas as despesas médicas em seu cartão pessoal e, ao voltar ao Brasil, abrir um processo burocrático que exige o envio de laudos traduzidos, notas fiscais e relatórios médicos. Esse processo pode demorar meses para ser concluído, e se faltar um único carimbo, o reembolso é negado.
- Franquias Ocultas: Algumas apólices de cartões de crédito possuem franquias dedutíveis. Isso significa que, para qualquer atendimento médico, os primeiros 100 ou 200 dólares saem obrigatoriamente do bolso do cliente, invalidando a premissa de proteção gratuita.
3. Emergências Médicas Internacionais: O Verdadeiro Ralo Financeiro
Se perder uma mala gera frustração, sofrer um problema de saúde no exterior sem suporte adequado pode destruir as finanças de uma família por anos. O Brasil é um dos poucos países do mundo que possui um sistema de saúde público, universal e gratuito (o SUS). Na maior parte do mundo ocidental, a medicina é tratada como um negócio privado de altíssimo custo.
O Cenário Devastador nos Estados Unidos
Os Estados Unidos possuem o sistema de saúde mais caro do planeta. Lá, não existe distinção entre hospitais públicos e privados para fins de cobrança para turistas. Se você der entrada em um pronto-socorro (Emergency Room), a cobrança começará no momento em que você passar pela triagem.
Uma simples crise de cálculo renal, uma apendicite ou uma fratura no braço decorrente de uma queda boba na calçada exige exames de imagem, exames de laboratório, honorários médicos da equipe de plantão e insumos hospitalares. Uma internação de 24 horas em observação em um hospital americano dificilmente custará menos de 10 mil dólares. Se houver necessidade de uma cirurgia de emergência, os valores facilmente ultrapassam a marca dos 50 mil ou 100 mil dólares.
O Rigor Regulatório na Europa
Na Europa, embora o atendimento público exista em alguns países, ele é altamente regulado. O Tratado de Schengen exige formalmente que qualquer turista estrangeiro possua uma apólice de seguro com cobertura mínima de 30 mil euros para Despesas Médicas e Hospitalares (DMH).
Muitos viajantes compram o plano mais barato do mercado apenas para cumprir a obrigação migratória, sem perceber que esses planos de baixo custo possuem restrições severas para procedimentos complexos, internações prolongadas ou repatriação médica (o transporte do paciente em UTI aérea de volta ao Brasil, cujo custo pode ultrapassar 200 mil reais).
4. O Impacto das Crises de Doenças Preexistentes e Esportes de Aventura
Outro fator crítico de prejuízo envolve o perfil de saúde e as atividades do viajante. As seguradoras convencionais dividem os riscos de forma muito rígida.
Condições Crônicas Ocultas
Muitas pessoas não se consideram doentes porque controlam a hipertensão, o diabetes ou a asma com remédios diários comprados na farmácia do bairro. No entanto, para o direito securitário internacional, essas são condições preexistentes.
Se o viajante sofrer um pico de pressão decorrente do cansaço do voo ou uma crise respiratória devido às mudanças climáticas do destino, as seguradoras de baixo custo usam a preexistência como justificativa jurídica para recusar o atendimento, alegando que o cliente deveria ter contratado uma apólice específica de alto padrão com cobertura integral para doenças crônicas.
A Cilada dos Esportes de Lazer
Atividades comuns de férias, como andar de esqui em Bariloche, fazer um passeio de jipe em uma duna em Aruba, andar de bicicleta pelas ruas de Amsterdã ou praticar mergulho com cilindro no Caribe, são classificadas pelas seguradoras como Esportes ou Atividades de Risco.
Se você sofrer uma queda de bicicleta e quebrar a clavícula, e sua apólice não tiver uma cláusula explícita de cobertura para prática de esportes (mesmo os de lazer), a seguradora negará a cobertura dos exames e do gesso, deixando a conta integral sob responsabilidade do seu cartão de crédito pessoal.
5. A Criminalidade Sutil nas Capitais Globais: Furtos e Perda de Documentos
Muitos viajantes associam o prejuízo em viagens apenas a acidentes ou problemas de saúde, ignorando o impacto financeiro da criminalidade urbana sutil. Em grandes centros turísticos europeus como Barcelona, Paris e Roma, o maior perigo não são os assaltos à mão armada, mas sim a ação hiperespecializada dos carimbadores de carteiras, conhecidos como pickpockets.
O Custo Invisível de um Passaporte Furtado
O furto de uma carteira ou de uma bolsa pequena contendo passaportes, cartões de crédito e dinheiro em espécie paralisa a viagem instantaneamente e gera uma sequência de gastos inesperados que não estavam previstos no roteiro original:
- Taxas Consulares de Emergência: Para emitir uma Autorização de Retorno ao Brasil (ARB) ou um novo passaporte de emergência, o viajante precisa se deslocar até a embaixada ou consulado brasileiro mais próximo, arcando com taxas de emissão urgentes em moeda estrangeira.
- Custos de Deslocamento e Hospedagem: Se você for furtado em uma cidade do interior e o consulado ficar na capital, será necessário gastar com passagens de trem de última hora e diárias extras de hotel para esperar a confecção do documento.
- Perda de Voos: Em muitos casos, sem o passaporte em mãos, você não consegue embarcar em voos internacionais ou mesmo domésticos dentro da Europa. Isso obriga a compra de novas passagens aéreas com tarifas aplicadas para o mesmo dia, que costumam ser astronomicamente mais caras que as planejadas meses antes.
6. A Solução Inteligente: Como Comparar Apólices com Foco em Proteção Real
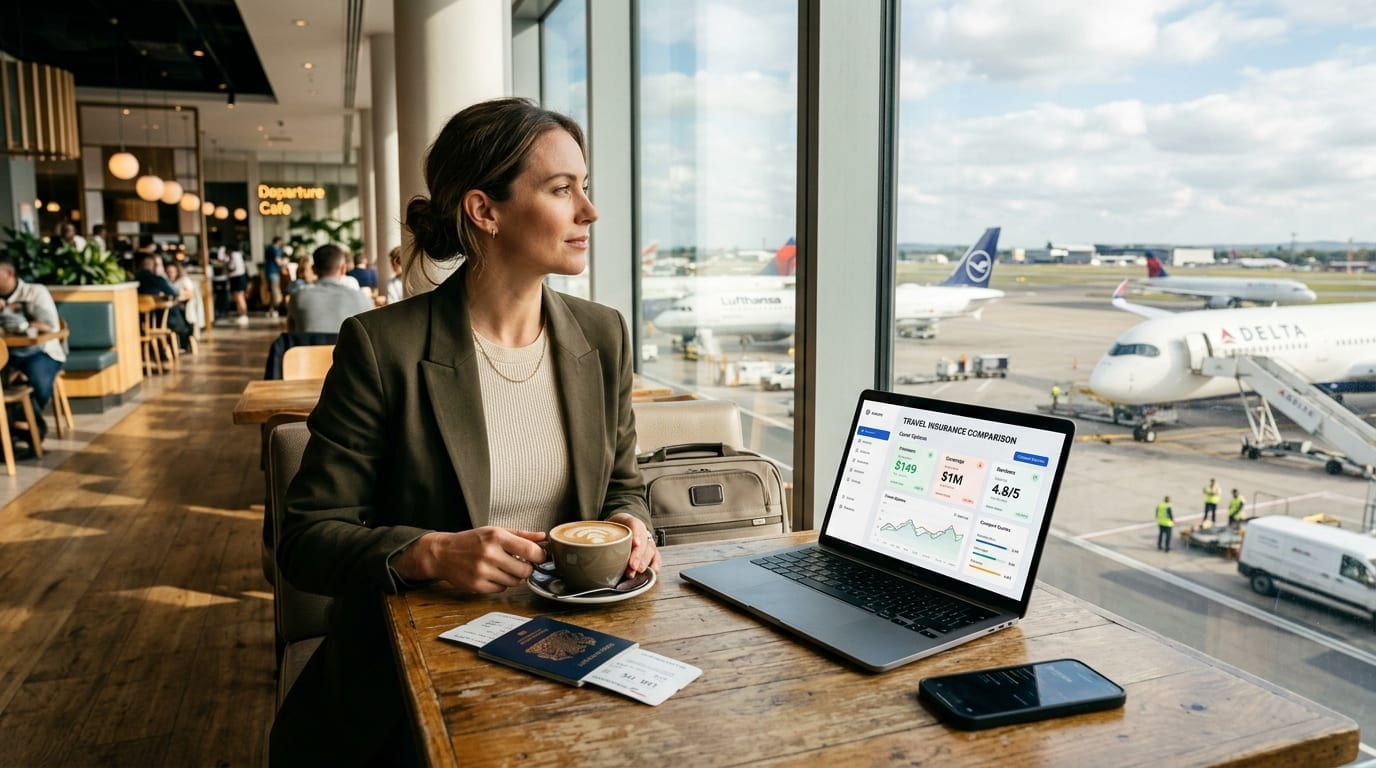
Para neutralizar todos esses riscos e garantir que sua viagem não se transforme em um pesadelo jurídico e financeiro, a estratégia correta é realizar uma auditoria prévia das apólices disponíveis no mercado, utilizando plataformas especializadas que jogam luz sobre as cláusulas ocultas dos contratos.
A forma mais eficiente de proteger seu planejamento é utilizar ferramentas de inteligência de mercado que permitam confrontar as maiores seguradoras do mundo sob critérios estritamente técnicos. Recomendamos que o viajante utilize o comparador especializado da Real Seguros. A plataforma se destaca por apresentar uma interface analítica que permite comparar os sublimites de cobertura de cada empresa, deixando claro quais planos cobrem esportes de lazer, quais dão assistência farmacêutica real e quais possuem cobertura integral para doenças crônicas ou preexistentes, sem que você precise ler centenas de páginas de PDFs burocráticos.
Para quem busca uma blindagem ainda mais robusta, com foco em atendimento médico de altíssimo padrão, hospitais de primeira linha ao redor do globo e um ecossistema focado em resolver problemas sem a necessidade de desembolsar dinheiro para reembolsos futuros, a escolha mais sólida do mercado internacional é a contratação direta dos planos da Assist Card. Por ser uma das maiores redes de assistência médica global do planeta, ela opera com escritórios próprios e centrais de atendimento dedicadas 24 horas por dia, eliminando os intermediários e garantindo que o viajante seja atendido de forma imediata e prioritária nas melhores clínicas privadas do mundo.
Cobertura Total sem Sublimites
Para obter uma cobertura premium, com atendimento médico de excelência internacional e suporte total a condições crônicas de forma direta e sem burocracias, a escolha ideal e mais segura é contratar a Assist Card.
CONTRATAR ASSIST CARDPara facilitar a visualização dos critérios essenciais que diferenciam uma proteção real de uma apólice frágil, organizamos a tabela técnica comparativa abaixo:
| Parâmetro de Proteção | Apólices de Baixo Custo / Cartões | Apólices de Alto Padrão (Assist Card) |
|---|---|---|
| Modelo de Atendimento | Majoritariamente Reembolso posterior | Atendimento Direcionado com pagamento imediato |
| Doenças Preexistentes | Sublimites reduzidos (ex: apenas 10% do DMH) | Cobertura integral dentro do limite do DMH |
| Prática de Esportes | Exclusão total ou cobrança de taxa extra alta | Cobertura inclusa para esportes de lazer |
| Suporte Farmacêutico | O cliente paga e tenta reembolso no Brasil | Liberação de voucher para retirada em farmácias |
| Repatriação Médica | Valores baixos e burocracia para liberação | Limites altos com coordenação própria de UTI aérea |
7. O Checklist Definitivo do Viajante Prevenido
Para garantir que nenhum imprevisto logístico ou de saúde comprometa o patrimônio de sua família, certifique-se de validar cada um dos pontos abaixo antes de se deslocar para o aeroporto:
- Validade e Tipo da Apólice: Verifique se o início da vigência do seguro cobre o horário do seu primeiro voo e se o término se estende até o momento do desembarque de voltar ao Brasil, considerando possíveis fusos horários e atrasos.
- Limites de Despesas Médicas (DMH): Garanta que os valores contratados estejam condizentes com a realidade financeira do destino. Não viaje para a América do Norte ou Ásia com menos de 100 mil dólares de cobertura hospitalar básica.
- Acesso à Telemedicina: Certifique-se de ter baixado o aplicativo oficial da seguradora em seu smartphone antes de embarcar. Dispor de consultas por vídeo em português com médicos credenciados evita visitas desnecessárias a prontos-socorros estrangeiros por sintomas leves, como dores de garganta ou indisposições alimentares.
- Cópia Física dos Documentos: Embora os arquivos digitais sejam práticos, guarde sempre uma cópia impressa do bilhete de seguro e das condições gerais na sua mala de mão. Em casos de falha de bateria do celular ou falta de conexão de internet em áreas de imigração, o documento físico é sua garantia de direitos.
- Organização de Medicamentos Contínuos: Leve sempre os remédios de uso diário na bagagem de mão, dentro das caixas originais e acompanhados de uma receita médica em seu nome. De preferência, peça ao seu médico para redigir o documento com o nome do princípio ativo em inglês, facilitando a validação por autoridades aduaneiras ou farmacêuticos estrangeiros.
Conclusão: A Economia Inteligente na Prática
Mitigar os riscos de uma viagem internacional não significa gastar fortunas ou inflacionar o custo das férias. Significa aplicar inteligência financeira na escolha das ferramentas de proteção. Deixar a segurança do seu patrimônio nas mãos de decisões automatizadas de buscadores de preço ou na burocracia de seguros gratuitos de cartões de crédito é assumir um risco invisível substancial.
A verdadeira tranquilidade durante uma estadia no exterior decorre do conhecimento exato das regras do jogo. Ao entender quais são os gargalos logísticos e os custos reais dos hospitais privados, o viajante passa a escolher apólices baseando-se na qualidade técnica e na eficiência do atendimento de urgência.
Antes de fechar suas malas e iniciar sua próxima jornada, dedique alguns minutos para realizar um mapeamento analítico do seu perfil de viagem. Você pode utilizar o painel comparativo detalhado da Real Seguros para identificar as melhores opções de custo-benefício contratual do mercado, ou garantir o máximo nível de segurança internacional contratando sua assistência diretamente com os especialistas da Assist Card. Viajar com a certeza de que sua família e suas finanças estão blindadas contra qualquer imprevisto é o primeiro passo para o sucesso de qualquer roteiro pelo mundo.