Síntese da Análise Editorial
- Eficiência e Transparência: Um comparador unifica dezenas de seguradoras da SUSEP, permitindo auditar cláusulas em minutos.
- Economia Real: Tarifas negociadas por atacado tornam os planos até 30% a 50% mais em conta do que no balcão direto.
- Além do Preço: O segredo da escolha está na relação entre o teto de DMH, a ausência de franquias e o suporte médico 24h.
- Emissão Instantânea: Validade jurídica imediata com bilhete oficial e certificado internacional enviados por e-mail.
"Eram 23h45 de um domingo e o voo internacional decolaria na noite seguinte. Com o roteiro pronto, malas quase fechadas e o orçamento de hospedagem no limite, o viajante abriu uma aba no navegador para resolver o último item pendente: o seguro viagem. Diante de mais de trinta opções com nomes parecidos, siglas misteriosas e variações de preço entre R$ 180 e R$ 950, a tentação imediata foi clicar no filtro 'Menor Preço' e fechar o plano de R$ 180. O que a tela de compra rápida não destacava é que aquele plano barato continha uma franquia oculta de US$ 150 por atendimento médico, excluía qualquer atividade física além de caminhadas e oferecia um teto de despesas hospitalares de apenas US$ 15.000, quantia que é consumida em menos de seis horas em um pronto-socorro nos Estados Unidos ou na Europa."
A cena acima se repete milhares de vezes todos os dias nos lares brasileiros. O mercado de seguros de viagem cresceu vertiginosamente na última década, trazendo dezenas de seguradoras, centenas de apólices e uma infinidade de coberturas adicionais.
Essa ampla oferta, embora benéfica para a concorrência, gerou um efeito colateral desafiador: a **paralisia por excesso de escolha**. Como diferenciar um plano da Assist Card de uma opção da Affinity, Universal Assistance, GTA ou Intermac? Como saber se uma cobertura de 30 mil euros é suficiente para o Tratado de Schengen na Europa ou se os Estados Unidos exigem pelo menos 100 mil dólares de proteção?
É exatamente aqui que entra a figura indispensável do **comparador de seguro viagem**. Longe de ser apenas uma vitrine de preços, o comparador moderno funciona como uma ferramenta analítica de inteligência do consumidor, permitindo desarmar pegadinhas contratuais, comparar cláusulas lado a lado e garantir a máxima proteção pelo menor valor viável.
O Que É e Como Funciona um Comparador de Seguro Viagem
Em termos operacionais e regulatórios, um comparador de seguro viagem é uma plataforma digital mantida por uma corretora de seguros devidamente credenciada perante a Superintendência de Seguros Privados (SUSEP). A ferramenta é integrada por APIs diretamente aos bancos de dados de cálculo das maiores seguradoras multinacionais e nacionais.
Quando você insere três dados fundamentais (destino da viagem, data de partida e data de retorno ao Brasil), o comparador executa uma consulta simultânea em múltiplos servidores, processa as tabelas atuariais em tempo real e retorna uma matriz comparativa estruturada.
Inserção de Parâmetros
O usuário informa o continente ou região (América do Norte, Europa, América do Sul, Internacional), as datas exatas de vigência e o número de passageiros com suas respectivas faixas etárias.
Auditoria em Tempo Real
O motor de busca varre dezenas de planos de seguradoras credenciadas, padroniza as coberturas essenciais em uma grade visual única e destaca limites, franquias e benefícios extras.
Emissão e Certificação
A contratação é finalizada em ambiente criptografado e o bilhete oficial com número de registro na SUSEP é gerado imediatamente, pronto para apresentação consular e imigratória.
Essa unificação elimina o processo cansativo e propenso a erros de visitar cinco ou seis sites de seguradoras diferentes, abrir múltiplos arquivos PDF de Condições Gerais e tentar descobrir se as coberturas descritas com nomes distintos cobrem as mesmas ocorrências.
Por Que Usar um Comparador É Melhor do Que Comprar Direto na Seguradora
Existe um questionamento frequente entre os viajantes: "Comprar diretamente no site da seguradora não seria mais barato ou mais seguro do que através de um comparador intermediário?"
A resposta técnica é **não**. Na prática do mercado securitário, utilizar um comparador independente consolidado traz vantagens decisivas sobre a contratação direta:
Preços Mais Baixos por Economia de Escala (Atacado)
Grandes plataformas comparadoras como a Real Seguros emitem dezenas de milhares de apólices por mês. Esse volume maciço confere um poder de barganha incomparável com as seguradoras. As companhias aceitam operar com margens reduzidas para estar presentes nos comparadores, o que resulta em preços frequentemente de 15% a 40% menores do que no balcão de varejo direto da própria seguradora.
Imparcialidade e Visão Global de Mercado
Ao navegar no site de uma seguradora individual, toda a comunicação é desenhada para convencer você de que aquela é a melhor opção para qualquer cenário. O comparador, por outro lado, atua como uma ferramenta neutra: se o plano A da seguradora X tiver o dobro de cobertura médica pelo mesmo preço do plano B da seguradora Y, essa diferença fica imediatamente escancarada na tela.
Suporte Adicional de Pós-Venda em Português
Ao contratar por um comparador de referência, você conta com duas camadas de atendimento: a central de assistência 24h da seguradora contratada para emergências no exterior e a equipe de suporte ao cliente do comparador para resolver alterações de datas, reemissões, cancelamentos ou intermediar eventuais disputas de sinistro com a seguradora.
| Critério de Avaliação | Compra Direta na Seguradora | Uso do Comparador Especializado |
|---|---|---|
| Variedade de Opções | Apenas os planos daquela marca | Dezenas de seguradoras lado a lado |
| Nível de Preço | Tabela padrão de varejo (mais cara) | Tarifas de atacado com descontos exclusivos |
| Tempo de Pesquisa | 40 a 90 minutos em múltiplos sites | Menos de 3 minutos em uma única tela |
| Transparência de Franquias | Geralmente oculta nas Condições Gerais | Filtro dedicado de 'Planos Sem Franquia' |
| Validade do Bilhete | Oficial com registro SUSEP | Idêntica: Oficial com registro SUSEP |
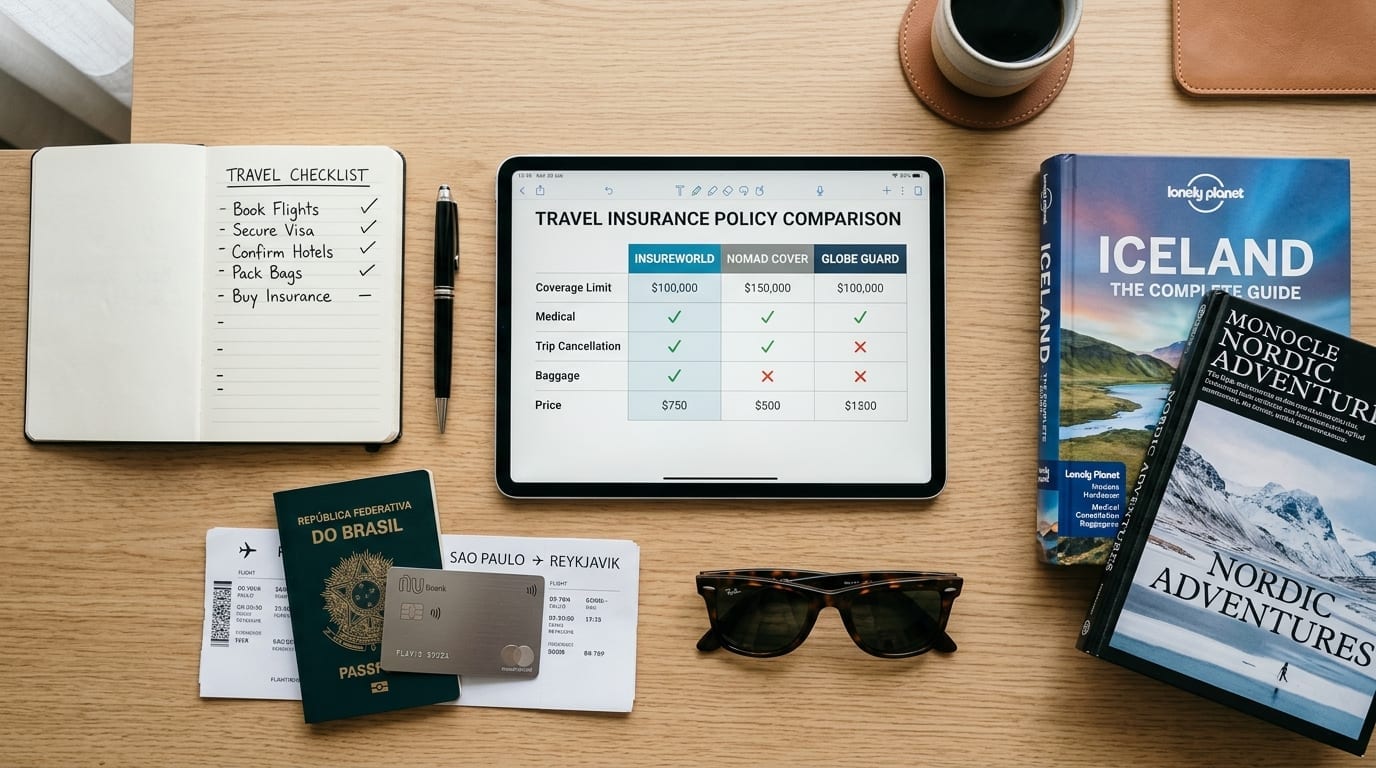
Examinar os limites de Despesas Médicas e Hospitalares (DMH) e cláusulas específicas é o primeiro passo para uma escolha consciente.
A Armadilha de Escolher o Seguro Viagem Apenas Pelo Menor Preço
O comparador é uma ferramenta poderosa, mas requer critério analítico do usuário. O maior perigo ao utilizar qualquer plataforma de cotação é ordenar a listagem pelo menor preço e clicar no primeiro resultado sem verificar a anatomia da cobertura.
Um plano de R$ 15 por dia pode ser uma excelente escolha para um mochileiro saudável em viagem urbana pela América do Sul, mas pode representar uma tragédia financeira para quem vai esquiar no Chile, viajar com os filhos para os parques de Orlando ou para quem possui alguma condição crônica de saúde.
Subcobertura Hospitalar (DMH Insuficiente)
Planos ultrabaratos costumam oferecer DMH de US$ 10.000 a US$ 15.000. Em destinos com medicina privatizada de alto custo como os Estados Unidos, Suíça, Austrália ou Japão, um dia de internação em enfermaria ou uma apendicectomia simples pode ultrapassar facilmente os US$ 30.000 a US$ 60.000. Se sua apólice cobre apenas US$ 10.000, todo o restante da fatura sairá diretamente do seu patrimônio familiar.
Presença de Franquia por Atendimento (Deductible)
Algumas seguradoras conseguem baratear a apólice inserindo uma taxa de franquia (por exemplo, US$ 100 a US$ 150). Isso significa que, toda vez que você acionar um médico ou for a uma clínica no exterior, terá que pagar os primeiros US$ 150 do próprio bolso antes que o seguro comece a cobrir. Para entender a mecânica completa dessa cláusula, consulte nossa análise técnica sobre como funciona a franquia no seguro viagem.
Exclusões Severas nas Condições Gerais
Planos excessivamente enxutos costumam cortar coberturas como prática de esportes a lazer (passeios de bicicleta, mergulho, esqui), atendimento a crises de doenças preexistentes, complicações de gravidez e atraso de voo por intempéries climáticas. Conhecer detalhadamente o que o seguro viagem não cobre é o melhor antídoto contra recusas de sinistro.
Os 8 Critérios Fundamentais para Analisar em Cada Plano
Ao abrir a grade de resultados de um comparador, siga este roteiro de checagem técnica para separar as opções superficiais das apólices verdadeiramente completas e seguras:
1. Cobertura DMH Principal
É o teto financeiro para consultas, internações, cirurgias e exames. Certifique-se de que o valor está expresso na moeda correta (Dólares ou Euros) e é adequado ao custo hospitalar do destino de destino.
2. DMH Dentro ou Fora do Limite Principal
Verifique se coberturas como odontologia de urgência, farmácia e fisioterapia possuem limites independentes ou se consomem o saldo global do DMH.
3. Regresso Sanitário e Repatriação
Um voo com UTI aérea para o Brasil custa facilmente entre US$ 50.000 e US$ 120.000. Exija planos com pelo menos US$ 30.000 a US$ 60.000 para Regresso Sanitário e Traslado de Corpo.
4. Bagagem Extraviada: Suplementar vs Complementar
A cobertura **Suplementar** paga o valor integral contratado independentemente do que a companhia aérea indenizar. A **Complementar** paga apenas a diferença se a aérea pagar menos. Prefira sempre a modalidade suplementar.
5. Extensão para Esportes e Lazer
Se você pretende esquiar, fazer trilhas acima de 2.000m, surfar, andar a cavalo ou alugar moto aquática, certifique-se de que a apólice inclui expressamente a cláusula de 'Despesas Médicas por Prática de Esportes'.
6. Gestantes e Faixa Etária
Planos padrão geralmente cobrem idosos apenas até 65 ou 70 anos e gestantes até 28 semanas. No comparador, filtre opções que estendam a idade até 85 anos e protejam gestantes até a 32ª semana.
7. Cancelamento de Viagem (Trip Cancellation)
Cobre multas não reembolsáveis de passagens e hotéis se você precisar cancelar a viagem antes de embarcar por doença súbita, falecimento familiar ou convocação judicial.
8. Telemedicina Integrada 24 Horas
Permite realizar consultas imediatas em vídeo com médicos brasileiros pelo celular, com emissão de receitas internacionais sem sair do quarto do hotel.
Guia Rápido de Coberturas Recomendadas por Região do Globo
Para facilitar a sua filtragem dentro do comparador, preparamos uma matriz de referência com os valores mínimos de DMH e coberturas críticas exigidas ou recomendadas para cada grande destino internacional:
| Destino / Continente | DMH Mínimo Recomendado | Exigência Legal / Consular | Cobertura Crítica Indispensável |
|---|---|---|---|
| Estados Unidos e Canadá | US$ 100.000 a US$ 250.000+ | Não obrigatório por lei, mas essencial | Regresso sanitário alto e internação sem franquia |
| Europa (Espaço Schengen) | € 30.000 a € 60.000 (ou US$ 40k+) | Obrigatório (€ 30.000) na imigração | Repatriação médica e traslado funerário |
| América do Sul (Mercosul e Andes) | US$ 30.000 a US$ 60.000 | Cobrança integral de estrangeiros | Altitude (soroche) e esportes de neve (Chile/Arg) |
| Ásia (Japão, Tailândia, Bali) | US$ 60.000 a US$ 100.000 | Recomendado por consulados locais | Doenças tropicais, intoxicação e evacuação |
| Cruzeiros Marítimos | US$ 60.000 a US$ 100.000 | Exigido por algumas armadoras | Atendimento médico a bordo e resgate aéreo em alto-mar |
Comparador de Seguros vs Seguro do Cartão de Crédito: Qual Escolher?
Muitos viajantes que possuem cartões de crédito das categorias Black, Infinite ou Nanquim acreditam que não precisam utilizar um comparador de seguros porque o cartão já oferece um "seguro gratuito".
Embora o benefício do cartão seja útil em algumas situações específicas, ele opera sob uma lógica substancialmente diferente de uma apólice privada emitida via comparador:
O Modelo Operacional: Faturamento Direto vs Reembolso Desgastante
No seguro contratado pelo comparador com operadoras especializadas, você liga para a central 24h e é direcionado a um hospital conveniado onde **não paga nada pelo atendimento** (faturamento direto entre hospital e seguradora). Na maioria dos seguros de cartão, você é obrigado a pagar milhares de dólares do próprio bolso e aguardar até 60 a 90 dias úteis para tentar um reembolso, acumulando faturas em moeda estrangeira com IOF.
Exigência de Compra Integral das Passagens
Para que o seguro do cartão seja válido, 100% das passagens aéreas ou taxas de embarque com milhas precisam ter sido pagas exclusivamente com o cartão titular. Se você emitir passagens de terceiros ou mesclar formas de pagamento, a apólice inteira pode ser invalidada. O seguro do comparador, ao contrário, tem validade garantida independentemente de como você comprou seus bilhetes aéreos.
Para uma análise aprofundada das cláusulas e exclusões contratuais dos cartões, leia nosso dossiê detalhado: o cartão de crédito realmente substitui um seguro viagem?
Embarcar com a apólice devidamente emitida e o número da central 24h salvo no celular garante tranquilidade total do check-in ao retorno.
Passo a Passo Prático: Como Cotar e Emitir no Comparador em 5 Minutos
Para garantir a melhor apólice com o menor custo e sem nenhuma etapa burocrática, siga este tutorial prático de cotação:
1Acesse o Comparador Independente Credenciado
Acesse a plataforma da Real Seguros, que reúne as maiores seguradoras internacionais regulamentadas no Brasil.
2Preencha o Destino Principal e as Datas Reais
Insira o destino (por exemplo, "Europa" ou "América do Norte") e selecione o primeiro dia de embarque no Brasil até o dia exato de pouso no retorno. Se for viajar por vários países, informe o continente predominante.
3Aplique os Filtros de Perfil e Cobertura
Utilize a barra lateral de filtros para selecionar o teto de DMH desejado (ex: mínimo US$ 60.000), marque a opção "Sem Franquia" e, se aplicável, ative os filtros para gestantes, idosos ou esportes.
4Compare até 4 Planos Lado a Lado
Selecione a caixa de "Comparar" nos 3 ou 4 planos mais atraentes. A ferramenta abrirá uma tabela comparativa com todas as linhas de cobertura, facilitando visualizar exatamente o que cada plano entrega por real investido.
5Finalize e Receba a Apólice Imediatamente
Insira os nomes completos e CPFs dos viajantes, efetue o pagamento com parcelamento sem juros ou desconto no Pix e receba os bilhetes oficiais por e-mail em menos de dois minutos.
Faça Sua Cotação Comparativa com Desconto
Se você já tem o destino e as datas da sua próxima viagem definidas, vale a pena realizar uma simulação no comparador da Real Seguros. A plataforma permite visualizar instantaneamente as diferenças de limites, franquias e preços entre as principais seguradoras regulamentadas do Brasil, garantindo o menor preço do mercado e suporte pós-venda especializado.
Infraestrutura Global de Atendimento: O Diferencial da Assist Card
Ao pesquisar planos dentro de um comparador, você notará a presença de diversas bandeiras de destaque. Entre elas, a Assist Card é amplamente reconhecida como uma das maiores operadoras mundiais de assistência e seguros de viagem, com mais de 50 anos de atuação internacional.
A grande distinção da Assist Card reside na sua infraestrutura própria: a empresa não terceiriza o atendimento para centrais genéricas, mantendo centrais 24h operadas por equipes médicas em português, aplicativo próprio com telemedicina instantânea e faturamento hospitalar direto nos cinco continentes. Se a prioridade da sua viagem for contar com planos de alta capacidade (como US$ 150.000, US$ 250.000 ou US$ 500.000 de DMH) e ampla assistência em campo, as apólices da Assist Card representam um dos padrões mais elevados do setor.
Dica do Especialista por Ricardo Mendes
"Ao comparar planos em qualquer ferramenta, nunca olhe apenas para o preço final da apólice. Se a sua prioridade for contar com uma estrutura ampla de assistência médica e suporte próprio durante a viagem, vale analisar também as opções da Assist Card e conferir cuidadosamente os limites de DMH e as condições gerais antes da contratação."
"Para destinos com custos médicos extremos como Estados Unidos ou Europa, escolher uma apólice de alta cobertura com rede de atendimento direto evita qualquer estresse com processos burocráticos de reembolso no retorno ao Brasil."
Consulte as opções de planos completos com telemedicina 24h, ampla rede própria e coberturas médicas robustas para todo o mundo.
Analisar Planos e Condições da Assist CardPerguntas Frequentes do Viajante sobre Comparadores de Seguro
Q.O que é e como funciona um comparador de seguro viagem?
Um comparador de seguro viagem é uma plataforma digital especializada que reúne em um único ambiente as cotações, coberturas, franquias e condições gerais de diversas seguradoras regulamentadas pela SUSEP. Em vez de acessar múltiplos sites institucionais e preencher formulários repetitivos, o viajante informa o destino e as datas da viagem para visualizar uma tabela comparativa detalhada lado a lado, facilitando a escolha da apólice com melhor custo-benefício.
Q.É seguro e confiável contratar pelo comparador de seguros?
Sim, desde que você utilize um comparador consolidado e credenciado como corretora oficial perante a Superintendência de Seguros Privados (SUSEP), como a Real Seguros. O bilhete de seguro emitido através do comparador possui exatamente a mesma validade jurídica, número de apólice e garantias de assistência 24h que uma apólice comprada diretamente no balcão da seguradora.
Q.Por que o preço no comparador costuma ser mais barato que no site direto da seguradora?
Os comparadores operam com altíssimo volume de emissões diárias e mantêm acordos comerciais de atacado com as seguradoras. Essa escala permite negociar margens operacionais mais enxutas e repassar descontos exclusivos aos usuários finais, resultando frequentemente em tarifas menores do que a venda avulsa nos canais diretos das companhias.
Q.Qual é o principal erro que as pessoas cometem ao usar um comparador?
O erro mais frequente é ordenar as opções exclusivamente pelo menor preço na tela sem analisar os limites de Despesas Médicas e Hospitalares (DMH), as cláusulas de franquia por evento e as coberturas específicas para o perfil da viagem, como esportes de aventura, doenças preexistentes ou gestação.
Q.Qual o valor mínimo de cobertura médica (DMH) que devo escolher ao comparar?
Para a Europa e países do Tratado de Schengen, o mínimo obrigatório por lei é de 30.000 euros (ou US$ 40.000). Para os Estados Unidos e Canadá, onde a saúde é extremamente cara, os especialistas recomendam um piso de US$ 100.000 a US$ 250.000. Para a América do Sul, US$ 30.000 a US$ 60.000 atendem à maioria dos roteiros urbanos convencionais.
Q.Como saber se o plano cobre doença preexistente ou gestação no comparador?
No comparador, cada card de plano possui um botão para expandir a lista completa de coberturas e baixar as condições gerais em PDF. Deve-se verificar especificamente a linha 'DMH para Doença Preexistente' (que por norma da SUSEP deve cobrir episódios agudos de urgência) e 'DMH para Gestantes', observando a idade gestacional máxima permitida (geralmente até a 28ª ou 32ª semana).
Q.O comparador emite a apólice na hora?
Sim. Após a confirmação do pagamento (por cartão de crédito ou Pix), o sistema processa a emissão instantaneamente e envia o bilhete de seguro oficial da seguradora com o número de apólice, contatos de emergência e guia de utilização diretamente para o e-mail cadastrado.
Q.Se eu precisar de atendimento médico no exterior, ligo para o comparador ou para a seguradora?
Em caso de emergência ou sinistro, você deve acionar diretamente a central de assistência 24 horas da seguradora contratada (como Assist Card, Universal Assistance, Affinity ou GTA), cujos telefones gratuitos e canais de WhatsApp constam em destaque no seu bilhete de seguro. O comparador atua no suporte pós-venda administrativo se você tiver qualquer dúvida com a emissão.
Q.Qual a diferença entre a Real Seguros e uma seguradora como a Assist Card?
A Real Seguros é um comparador e corretora independente que comercializa planos de diversas empresas do mercado, permitindo analisar várias marcas ao mesmo tempo. A Assist Card é uma das maiores operadoras globais de assistência e seguradora multinacional, cujos planos completos também estão disponíveis para cotação e comparação dentro da plataforma da Real Seguros.
Q.Posso cancelar ou alterar as datas da apólice contratada pelo comparador?
Sim. Desde que a solicitação seja feita antes do início da vigência da apólice (data de embarque da viagem), a legislação brasileira e o Código de Defesa do Consumidor garantem o direito de alteração de datas ou cancelamento com estorno integral dos valores pagos.