Síntese da Reportagem
O que este artigo demonstra: Custos médicos nos Estados Unidos e em diversos destinos internacionais não possuem tabela máxima nem subsídio público para estrangeiros. Uma simples apendicectomia com dois dias de internação pode ultrapassar US$ 65.000 (cerca de R$ 360 mil). Viajar apenas com seguros limitados ou contar apenas com o reembolso posterior do cartão de crédito coloca em risco o patrimônio da família.
O embarque e a ilusão da segurança absoluta
O mês era julho, e a família de Juliano M. (nome alterado para preservar a privacidade, em um relato baseado em fatos reais amplamente documentados por assistências internacionais) embarcou no Aeroporto de Guarulhos com destino a Orlando, Flórida. Eram quatro pessoas: Juliano, sua esposa Camila, o filho de dez anos e a mãe de Juliano, dona Helena, de 64 anos.
A viagem vinha sendo planejada há três anos. Cada detalhe fora meticulosamente calculado: os ingressos para os parques temáticos comprados com meses de antecedência, o carro alugado na categoria SUV e a reserva em um resort na área de Lake Buena Vista. O orçamento total da viagem girava em torno de R$ 42.000.
Ao fechar os custos da viagem, Juliano lembrou-se da opção de contratar um seguro saúde internacional dedicado. Contudo, ao consultar a fatura do seu cartão de crédito da categoria Platinum, leu que possuía o benefício do seguro viagem embutido. Confiante de que estava totalmente amparado, ele emitiu os bilhetes de seguro pelo portal da bandeira do cartão e optou por economizar os R$ 1.800 que pagaria em uma apólice privada dedicada.
"A gente pensa que o pior nunca vai acontecer conosco. O cartão me dava uma sensação de prestígio e segurança. Eu achei que contratar um seguro separado seria rasgar dinheiro."
Juliano M., em depoimento após o ocorrido.
O que Juliano não percebeu nas letras miúdas do certificado do cartão de crédito era a dinâmica operacional do serviço: ele funcionava estritamente pelo modelo de reembolso, exigindo que o portador pagasse do próprio bolso qualquer despesa médica no exterior para, só após o regresso ao Brasil e meses de auditoria de documentos, solicitar o ressarcimento dos valores.
Uma crise médica inesperada no meio da madrugada
Tudo corria perfeitamente até a madrugada de quarta para quinta-feira. Por volta das 3h15, Juliano acordou com fortes dores abdominais na região do umbigo, que rapidamente se deslocaram para a fossa ilíaca direita. A dor vinha acompanhada de febre alta, náuseas e calafrios intensos.
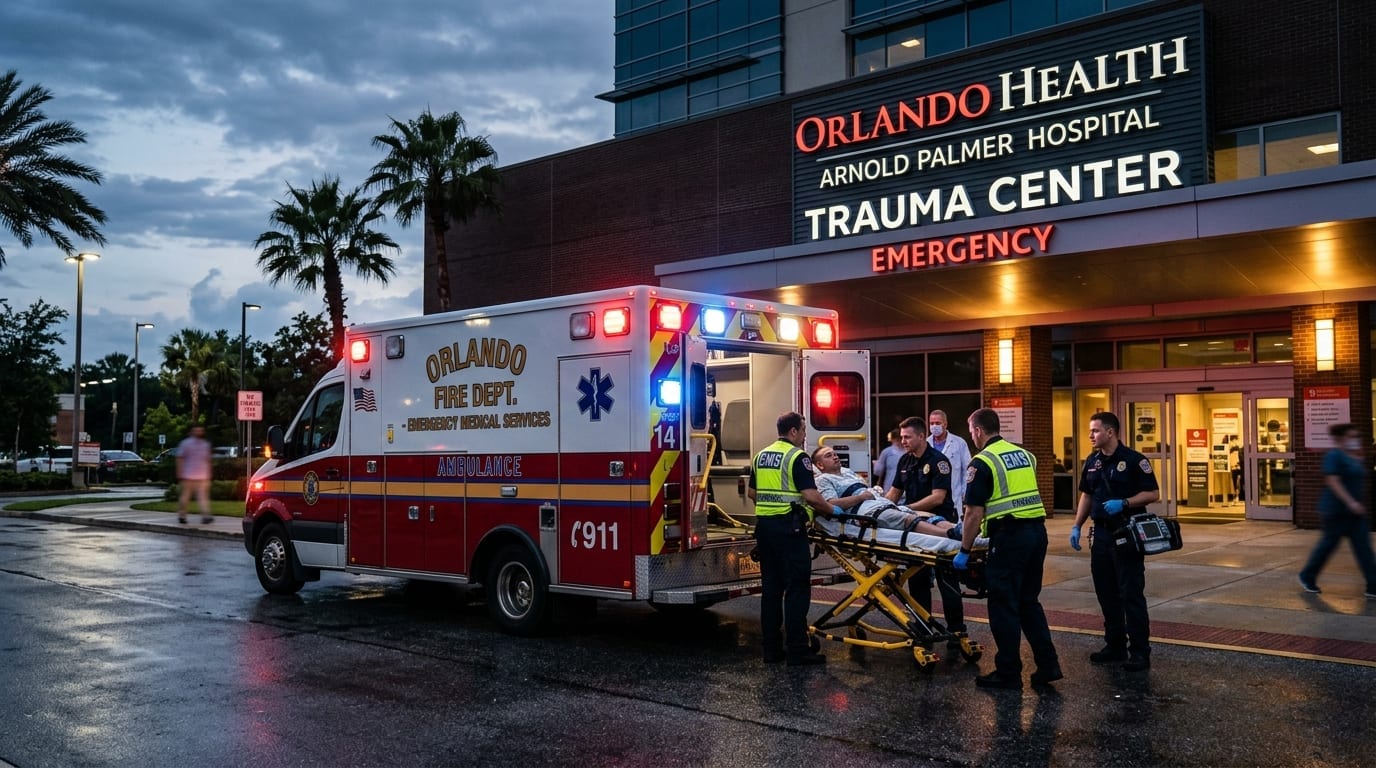
Em poucas horas, a dor tornou-se insuportável. Impossibilitado de caminhar, Juliano precisou de auxílio da esposa para entrar no carro alugado e dirigir-se ao pronto-socorro de um renomado hospital comunitário em Orlando.
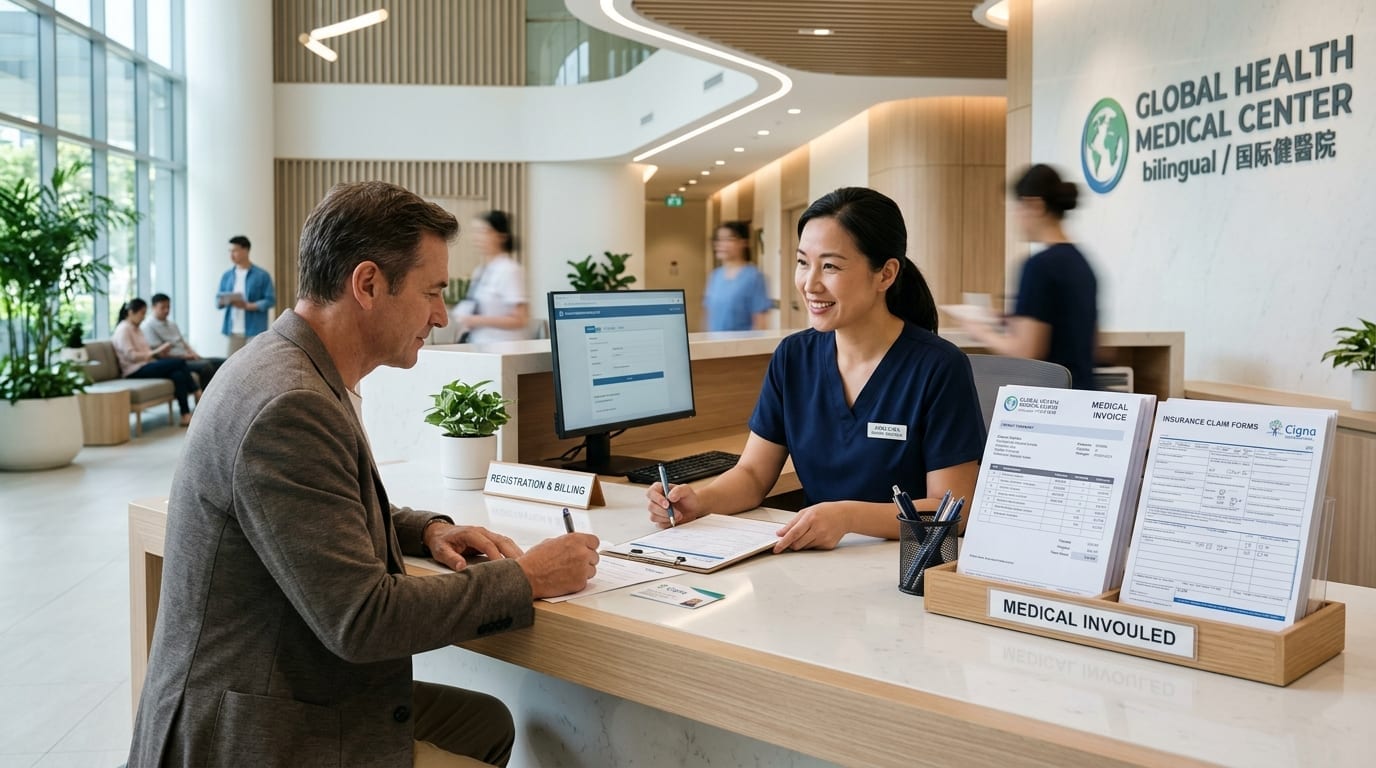
Na recepção de emergência (ER, Emergency Room), o primeiro choque cultural e financeiro. Ao preencher os formulários de entrada, o funcionário do hospital solicitou as informações do seguro de saúde. Juliano apresentou o certificado emitido pelo cartão de crédito. A resposta do setor financeiro do hospital foi imediata e fria:
- O hospital não possuía convênio de faturamento direto com aquele seguro específico do cartão;
- Para dar prosseguimento aos exames e ao atendimento médico sem uma Carta de Garantia (Guarantee Letter) de uma seguradora privada cadastrada, seria necessária uma caução inicial de US$ 10.000 no cartão de crédito;
- Caso não houvesse o pagamento inicial, o atendimento emergencial de estabilização seria prestado, mas exames avançados e internações ficariam pendentes de autorização financeira.
Juliano e Camila tentaram ligar para a central telefônica da bandeira do cartão. Enfrentaram uma espera de 45 minutos no atendimento internacional em português até conseguir falar com um operador, que informou que a bandeira não emitia carta de garantia prévia para aquele hospital específico e que o procedimento padrão era a família arcar com os custos no local para posterior análise de reembolso.
A cirurgia de emergência e a conta de US$ 68.400
A urgência médica falou mais alto. Juliano passou por uma tomografia computadorizada que confirmou o diagnóstico: apendicite aguda com risco iminente de perfuração. Ele precisava ser submetido a uma apendicectomia laparoscópica de emergência.
A cirurgia foi realizada com sucesso nas primeiras horas da manhã. Juliano permaneceu internado por 36 horas para observação, administração de antibióticos venosos e controle do quadro infeccioso. No sábado à tarde, recebeu alta médica com alta recomendação de repouso.
Na hora do check-out hospitalar, a família recebeu o envelope com o detalhamento prévio do faturamento. O valor total da conta hospitalar deixou Juliano em choque:
| Item Discriminado | Descrição da Cobrança | Valor em Dólares (US$) |
|---|---|---|
| ER Facility Fee | Taxa de uso do pronto-socorro hospitalar | US$ 12.500,00 |
| CT Scan Abdomen | Tomografia com contraste e laudo radiológico | US$ 6.800,00 |
| Operating Room Fee | Uso de centro cirúrgico e equipe anestésica (2h) | US$ 24.200,00 |
| Surgeon Fee | Honorários da equipe médica e cirurgião chefe | US$ 11.400,00 |
| Inpatient Stay (1.5 days) | Diárias de leito hospitalar e medicação venosa | US$ 13.500,00 |
| VALOR TOTAL DA COBRANÇA: | US$ 68.400,00 | |
Na cotação cambial da época (R$ 5,50 por dólar), o montante correspondia a impressionantes R$ 376.200,00.
Mesmo somando todos os limites de crédito dos cartões de Juliano e Camila, a família conseguiu aprovar apenas US$ 15.000 como pagamento parcial no ato da alta. O hospital reteve a documentação financeira e informou que o saldo devedor de US$ 53.400 seria enviado para uma agência internacional de cobrança judicial com acréscimo de juros contratuais, caso não fosse liquidado em 30 dias.
Diferente do modelo por reembolso dos cartões de crédito, apólices de seguro viagem dedicadas com cobertura adequada (mínimo de US$ 100.000 para os EUA) emitem a Carta de Garantia de Pagamento Direto ao hospital. O viajante não precisa desembolsar nem um centavo do próprio bolso.
A decisão drástica de vender o único carro da família
De volta ao Brasil, o pesadelo estava longe de terminar. A agência americana de faturamento passou a enviar notificações formais e e-mails pré-judiciais. Além disso, os cartões de crédito da família estavam completamente bloqueados devido ao uso total do limite para a entrada no hospital, gerando juros bancários e impedindo o planejamento financeiro da casa.
Juliano deu entrada no processo de solicitação de reembolso junto ao seguro do cartão de crédito. Contudo, o departamento de sinistro do cartão exigiu uma bateria infindável de documentos traduzidos sob juramento (com custos de tradução arcados pelo próprio Juliano), além de prorrogar o prazo de análise por até 120 dias úteis sob a alegação de apurar se havia "condição médica pré-existente".
Diante das cobranças internacionais crescentes, do medo de ter o nome negativado em órgãos internacionais de crédito e da impossibilidade de aguardar o trâmite incerto de reembolso do cartão, Juliano e Camila tomaram uma decisão dolorosa: vender o único carro da família, um veículo seminovo quitado avaliado em R$ 115.000.
Para obter liquidez imediata e levantar os dólares necessários para quitar parte da dívida em prazo emergencial, o carro foi vendido com desconto de emergência por R$ 98.000. O valor foi integralmente transferido via remessa internacional para o hospital em Orlando.
Se Juliano tivesse investido cerca de R$ 1.500 em um seguro viagem com cobertura de US$ 150.000 e atendimento com pagamento direto (sem reembolso), a seguradora teria assumido 100% da fatura hospitalar de forma transparente. A decisão de "economizar" na contratação do seguro custou à família um patrimônio construído durante anos de trabalho.
Por que os custos médicos no exterior atingem valores tão altos
Para compreender a gravidade da situação vivenciada por Juliano, é fundamental entender o funcionamento do sistema de saúde em destinos turísticos globais, especialmente nos Estados Unidos, Europa e Ásia.
O Sistema Privado Norte-Americano
Nos Estados Unidos, não existe um sistema de saúde público e universal para residentes estrangeiros ou turistas. O atendimento médico funciona como um mercado altamente desregulamentado, onde cada hospital define sua própria tabela de preços (chamada de Chargemaster).
Enquanto as seguradoras locais negociam descontos massivos para cidadãos americanos com planos corporativos, o turista estrangeiro desacompanhado de uma seguradora internacional é cobrado pelo preço cheio de tabela, que pode ser até 400% superior ao custo real do procedimento.
A Europa e o Tratado de Schengen
Na Europa, embora existam excelentes sistemas públicos de saúde, eles são financiados pelos impostos dos cidadãos locais. Estrangeiros que não possuem o cartão comunitário de saúde são faturados integralmente. Por este motivo, os países signatários do Tratado de Schengen exigem obrigatoriamente um seguro viagem com cobertura médica mínima de € 30.000 para autorizar a entrada na imigração.
Comparativo: seguro do cartão de crédito versus apólice especializada
A tabela a seguir resume as principais diferenças operacionais entre utilizar o seguro gratuito do cartão de crédito e contratar uma apólice privada especializada:
| Característica | Seguro do Cartão de Crédito | Seguro Viagem Dedicado (Ex: Assist Card) |
|---|---|---|
| Forma de Atendimento | Predominantemente Reembolso (Pagamento do próprio bolso) | Atendimento Direto com Carta de Garantia Hospitalar |
| Limite de Cobertura Médica | Frequentemente baixo (US$ 25k a US$ 50k) | Personalizável (US$ 60k até US$ 1.000.000) |
| Emissão do Bilhete | Exige compra prévia da passagem com o cartão e emissão manual | Emissão instantânea sem vínculo de compra prévia de passagens |
| Cobertura para Idosos e Gestantes | Restrições rígidas de idade (geralmente até 70 anos) | Planos específicos para idosos até 85+ anos e gestantes |
| Telemedicina em Português | Rara ou com agendamento demorado | Instantânea via App próprio 24 horas por dia |
| Repatriação Sanitária e UTI Aérea | Valores limitados dentro do teto global | Sublimites altos e garantidos em apólice separada |
Análise Profissional: Por que Escolher Apenas pelo Menor Preço Pode Custar Caro
Por Ricardo Mendes • Consultor de Gestão de Riscos em Viagens
Ao contratar um seguro viagem, o erro mais comum cometidos pelos viajantes é comparar apenas o valor do prêmio final (o preço em Reais) sem analisar a estrutura de atendimento e o limite de cobertura médica hospitalar (DMH). Escolher uma apólice de US$ 20.000 para viajar para destinos como os Estados Unidos, Canadá ou Japão é o mesmo que viajar desprotegido.
Para garantir total serenidade no exterior, recomendamos fortemente seguradoras tradicionais com ampla rede própria e central operacional própria. A Assist Card destaca-se globalmente por possuir infraestrutura com suporte 24 horas totalmente em português, aplicativo próprio para telemedicina instantânea e envio direto de cartas de garantia para hospitais em mais de 190 países.
Se prefere comparar propostas de várias seguradoras renomadas no mesmo lugar antes de decidir, acesse a plataforma comparadora Real Segura.
Checklist de segurança antes de embarcar
Siga estas recomendações práticas para garantir que a sua apólice de seguro viagem oferece proteção total:
Defina o Limite de Cobertura Conforme o Destino
EUA, Canadá e Ásia exigem no mínimo US$ 100.000 de DMH. Europa exige no mínimo € 30.000. América do Sul aceita bem coberturas a partir de US$ 35.000.
Verifique a Modalidade de Atendimento
Priorize seguradoras que atuam por faturamento direto (pagamento direto ao hospital) para evitar a necessidade de arcar com reembolso do próprio bolso.
Confirme a Cobertura para Esportes ou Doenças Pré-existentes
Se for esquiar, praticar mergulho ou possuir condições de saúde crônicas, certifique-se de que a apólice inclui adicionais específicos.
Salve a Apólice e o Contato Emergencial no Celular e Impresso
Tenha o número da central de atendimento 24h salvo nos seus contatos do WhatsApp e mantenha uma cópia impressa do voucher na bagagem de mão.
Perguntas Frequentes do Viajante
Quanto custa uma internação hospitalar nos Estados Unidos para turistas?↓
Uma diária hospitalar simples sem procedimentos cirúrgicos nos EUA custa entre US$ 5.000 e US$ 10.000. Procedimentos de emergência com cirurgia, como apendicite ou fraturas graves, variam de US$ 40.000 a US$ 90.000.
O hospital no exterior pode se recusar a me atender se eu não tiver seguro?↓
Nos EUA e na maioria dos países ocidentais, o hospital é obrigado a prestar o primeiro atendimento para estabilização de risco de morte. Contudo, após o quadro estar estabilizado, exames avançados, cirurgias eletivas e internação contínua podem ser negados se não houver garantia financeira.
O seguro viagem do cartão de crédito vale a pena?↓
Vale a pena como um benefício secundário e complementar em viagens de baixo risco. Porém, por operar via reembolso e ter limites mais baixos, não é recomendável como única proteção em viagens para países com medicina cara como EUA ou Japão.
Como contratar o seguro viagem ideal pelo menor preço?↓
Recomenda-se utilizar plataformas especializadas de comparação para analisar preços e coberturas de diversas seguradoras ao mesmo tempo. Acesse o comparador Real Segura ou consulte diretamente as condições da Assist Card.
Conclusão: Preserve suas Memórias e Seu Patrimônio
Nenhum viajante planeja passar por uma emergência médica ou vender bens acumulados durante anos para pagar dívidas em moeda estrangeira. As férias devem ser lembradas pelas paisagens memoráveis, pelos sorrisos em família e pela realização de sonhos.
Investir em uma apólice de seguro viagem dedicada representa uma fração irrisória diante do valor global de uma viagem ao exterior, mas garante que você estará 100% resguardado contra qualquer imprevisto médico, hospitalar ou logístico.
Para aprender mais sobre como economizar de maneira inteligente na sua próxima apólice, leia também nosso artigo completo sobre como conseguir seguro viagem mais barato sem perder coberturas ou confira nossa análise sobre a verdade sem letras miúdas sobre os cartões de crédito.
Garanta sua Tranquilidade na Próxima Viagem
Não corra riscos desnecessários no exterior. Faça uma simulação rápida e encontre o plano perfeito para o seu perfil e orçamento.